不動産クラファンの税金と確定申告|源泉徴収20.42%の計算例と20万円ルール
この記事の結論
- 匿名組合型の分配金は、原則として雑所得。分配時に20.42%が源泉徴収される
- 会社員で、給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要。ただし住民税の申告は別に必要
- 雑所得の損失は、給与などほかの所得と相殺できない
不動産クラファンの分配金って、確定申告しないといけないの?
もう税金が引かれているみたいだけど、それで終わりじゃないの?
不動産クラウドファンディング(不動産クラファン)の分配金には税金がかかります。匿名組合型なら、分配のときにすでに税金が引かれていますが、それで手続きが終わるとは限りません。
この記事では、国税庁の資料をもとに、分配金がどの所得になるのか、確定申告が必要になるのはどんなときかを、計算例を使って説明します。
分配金はどの所得になる?
不動産クラファンの多くは「匿名組合型」です。国税庁の通達では、匿名組合員が受ける利益の分配は原則として雑所得とされています。
一方、出資者が組合員として不動産を共同で持つ「任意組合型」では、分配金は不動産所得、物件を売ったときの利益は譲渡所得として扱われます。
| タイプ | 分配金の所得区分 | 源泉徴収 |
|---|---|---|
| 匿名組合型(1万円から申し込めるもの) | 雑所得(原則) | あり(20.42%) |
| 任意組合型(数百万円からのもの) | 不動産所得。売却益は譲渡所得 | なし(各自で確定申告) |
ここからは、多くの人が使う匿名組合型について説明します。
源泉徴収で引かれる税金
匿名組合型の分配金は、支払われるときに所得税と復興特別所得税をあわせて20.42%が差し引かれます。
| 分配金(税引前) | 源泉徴収(20.42%) | 手取り |
|---|---|---|
| 1,000円 | 204円 | 796円 |
| 10,000円 | 2,042円 | 7,958円 |
| 50,000円 | 10,210円 | 39,790円 |
| 200,000円 | 40,840円 | 159,160円 |
投資額・利回り・期間から分配金と手取りを計算するツールは、次の計算例の節の後に置いています。
源泉徴収20.42%の計算例(10万円・50万円・早期償還)
源泉徴収される税額は、分配金×20.42% で求め、1円未満の端数は切り捨てます。国税庁の「復興特別所得税(源泉徴収関係)Q&A」では、所得税と復興特別所得税を別々に計算せず、合計の税率(20%×102.1%=20.42%)を掛けた額の1円未満を切り捨てると説明しています。
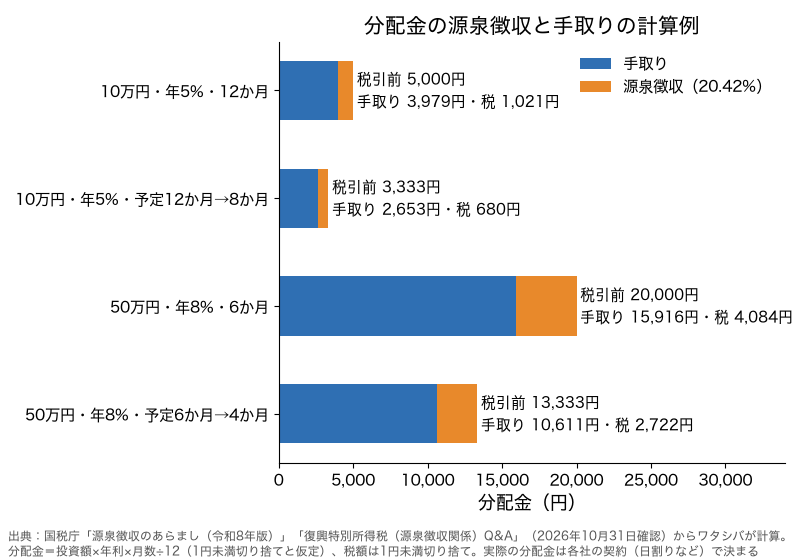
一方、分配金そのものの計算(日割りか月割りか、1円未満をどう扱うか)は、各社の契約で決まります。ここでは「投資額×年利×運用月数÷12」で分配金を出し、1円未満は切り捨てたと仮定して計算しました。
なお、2027年1月1日以後に生ずる所得からは、復興特別所得税の税率が引き下げられ、新しく防衛特別所得税が加わります。国税庁のタックスアンサーNo.2260によると、合計の税率は変わりません。
| ケース | 税引前の分配金 | 源泉徴収(20.42%) | 手取り |
|---|---|---|---|
| 10万円・年5%・12か月 | 5,000円 | 1,021円 | 3,979円 |
| 10万円・年5%・予定12か月→8か月で早期償還 | 3,333円 | 680円 | 2,653円 |
| 50万円・年8%・6か月 | 20,000円 | 4,084円 | 15,916円 |
| 50万円・年8%・予定6か月→4か月で早期償還 | 13,333円 | 2,722円 | 10,611円 |
出典(2026年10月31日確認)
国税庁「源泉徴収のあらまし(令和8年版)」第6 Ⅳ 匿名組合契約等の利益の分配に対する源泉徴収、国税庁「復興特別所得税(源泉徴収関係)Q&A」 Q5・Q6(2026年10月31日確認)からワタシバが計算。分配金は年率×月数÷12の単純計算たとえば50万円・年8%・6か月のファンドなら、分配金は50万円×8%×6÷12=20,000円です。税額は20,000円×20.42%=4,084円で、手取りは15,916円になります。
出典(2026年10月31日確認)
国税庁「源泉徴収のあらまし(令和8年版)」「復興特別所得税(源泉徴収関係)Q&A」からワタシバが計算(2026年10月31日確認))早期償還で運用期間が短くなった場合
物件が予定より早く売れると、ファンドは早く終わります(早期償還)。利回りは年率なので、分配金は実際に運用した期間の分だけになります。上の例で6か月の予定が4か月で終わると、分配金は13,333円、手取りは10,611円で、予定どおりの場合より手取りが5,305円少なくなります。
税率は20.42%のまま変わりません。出資金は予定より早く戻るので、次のファンドに回せる時期も早くなります。
早く終わると、税金の分だけ損をするの?
税率は20.42%のままだよ。分配金が運用した期間の分に減るので、税額と手取りが同じ割合で小さくなるだけだよ。
分配が何回かに分かれる場合の端数
源泉徴収は分配金を支払うたびに行われ、そのたびに1円未満を切り捨てます。そのため、同じ年利・期間でも、分配が毎月などに分かれると、合計の税額が一度に受け取る場合と数円ずれることがあります。
たとえば10万円・年5%・12か月で毎月分配される場合、1回の分配金を416円(1円未満切り捨てと仮定)とすると、1回の税額は416円×20.42%=84.94…円で、切り捨てて84円です。12回の合計は税引前4,992円・税額1,008円・手取り3,984円となり、一度に5,000円を受け取る場合(税額1,021円)とは少し違います。実際の金額は、各社の取引報告書で確かめてください。
不動産クラファン 税引後の受取額計算(匿名組合型)
分配金は投資額×年利回り×月数÷12の単純計算です。早期償還で運用期間が短くなった場合は、実際の月数で計算します(日割り、分配の回数、ファンドごとの費用、運用結果による変動は考えません)。匿名組合契約の利益の分配は、支払いのときに所得税及び復興特別所得税20.42%が源泉徴収されます(1円未満は切り捨てで計算)。国税庁の手引きでは、この源泉徴収に住民税の特別徴収の記載はなく、この計算でも住民税は差し引いていません。分配金は原則として雑所得で、確定申告をすると他の所得と合わせた総合課税になり、所得税の税率は所得に応じて5%〜45%と変わるため、源泉徴収された額との差を納付または還付で精算します。雑所得なので、配当所得が対象の配当控除は使えません。任意組合型など匿名組合型でないファンドは、この計算の対象外です。
出典:国税庁「令和8年版 源泉徴収のあらまし」匿名組合契約等の利益の分配に対する源泉徴収、所得税基本通達36・37共−21、No.2260 所得税の税率、No.1250 配当所得があるとき(配当控除)(2026年10月31日確認)
確定申告の書類を作るなら(PR)
分配金が20万円を超えるなどで確定申告をするときは、申告書を作れるソフトを使うと入力が楽になります。
国税庁の確定申告書等作成コーナーでも無料で作れます。
源泉徴収があっても、申告がいる人っているの?
分配時に20.42%が源泉徴収されるけど、ほかの所得との合計で申告が必要なこともあるよ。
確定申告が必要になるのはどんなとき?
会社員の場合:20万円ルール
国税庁のタックスアンサーによると、給与を1か所から受けていて年末調整をしている会社員は、給与・退職所得以外の所得の合計が20万円を超える場合に確定申告が必要です。
ここでいう「所得」は、分配金から必要経費を引いた額です。ほかに副業などの雑所得がある場合は合計して考えます。
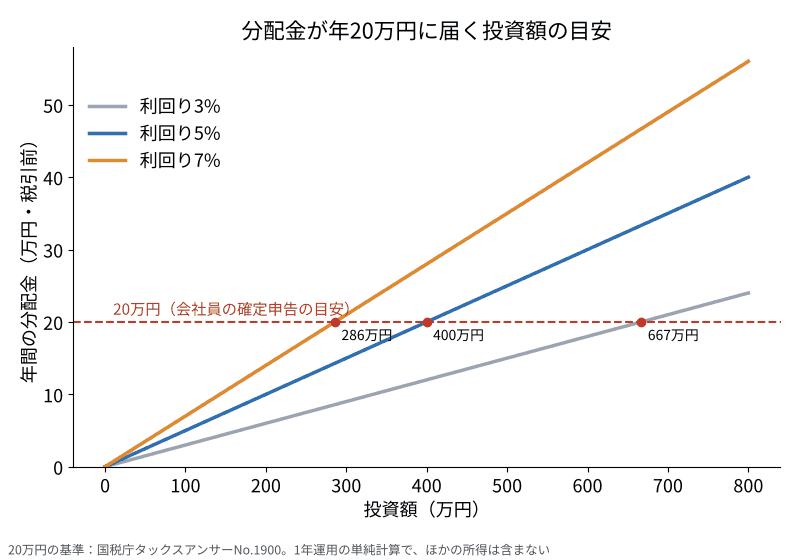
どのくらい投資すると20万円に届くのか、想定利回りごとに計算すると次のとおりです。
| 想定利回り(年) | 分配金が年20万円になる投資額の目安 |
|---|---|
| 3% | 約667万円 |
| 5% | 400万円 |
| 7% | 約286万円 |
1万円〜数十万円の投資なら、分配金だけで20万円を超えることはまずありません。ただし、副業などほかの所得と合計して判定する点に注意してください。
20万円以下でも住民税の申告は必要
所得税の確定申告が不要でも、住民税は別です。たとえば神戸市は、給与以外の所得が20万円以下で所得税の確定申告をする必要のない人も、住民税(市県民税)の申告が必要だと案内しています。手続きはお住まいの市区町村で確認してください。
匿名組合型の分配金から源泉徴収されるのは、所得税と復興特別所得税だけです。住民税は差し引かれていないので、所得税の確定申告をしない人は、市区町村への住民税の申告で分配金を伝えることになります。住民税の所得割の標準税率は10%(道府県民税4%・市町村民税6%)なので、分配金が年20,000円なら、住民税の目安は2,000円ほどです(各種控除を考えない単純計算)。
反対に、所得税の確定申告書を出した人は、住民税の申告書を別に出す必要はありません(神戸市の案内)。
なお、20万円ルールが使えるのは、給与の収入が2,000万円以下で、1か所から給与を受けて年末調整を受けている人などです。また、医療費控除などで還付を受けるために確定申告をする場合は、20万円以下の分配金も含めて申告する必要があると、国税庁は案内しています(タックスアンサーNo.1900の質疑応答)。
税率が低い人は、申告で税金が戻ることがある
雑所得は、給与などと合計して税率が決まる「総合課税」です。所得税の税率は、課税される所得の金額に応じて5%から45%まで分かれています。源泉徴収の20.42%は、所得税20%に復興特別所得税を加えた率です。
そのため、自分の所得税の税率が20%より低い人は、確定申告をすると源泉徴収された税金の一部が戻ることがあります。反対に、税率が20%より高い人は、申告すると追加で払うことになります。
| 所得税の税率 | 復興特別所得税を含めた率 | 分配金1万円あたりの最終的な所得税 | 源泉徴収(2,042円)との差 |
|---|---|---|---|
| 5% | 5.105% | 510円 | 1,532円が戻る |
| 10% | 10.21% | 1,021円 | 1,021円が戻る |
| 20% | 20.42% | 2,042円 | 差なし |
| 23% | 23.483% | 2,348円 | 306円を追加で払う |
50万円・6か月の例で見る還付と追加納付
計算例の「50万円・年8%・6か月」(分配金20,000円、源泉徴収4,084円)を、総合課税で確定申告した場合の目安です。確定申告では、1年間の所得全体から税額を計算し、そこから源泉徴収された4,084円を差し引きます。
| 所得税の税率 | 最終的な所得税(復興特別所得税を含む) | 源泉徴収(4,084円)との差 |
|---|---|---|
| 5% | 1,021円 | 3,063円が戻る |
| 10% | 2,042円 | 2,042円が戻る |
| 20% | 4,084円 | 差なし |
| 23% | 4,696円 | 612円を追加で払う |
| 33% | 6,738円 | 2,654円を追加で払う |
出典(2026年10月31日確認)
国税庁 タックスアンサーNo.2260「所得税の税率」(2026年10月31日確認)をもとにワタシバが計算。分配金20,000円に、所得税率×102.1%を掛けた単純計算。課税所得の端数処理や各種控除、住民税は考えていない給与所得者で給与以外の所得が20万円以下の人は、確定申告をしなければ、源泉徴収された4,084円で所得税の手続きは終わります。税率が20%より低い人は、申告すれば還付を受けられることがありますが、その場合はほかの20万円以下の所得もすべて申告に含めます。20万円を超えて確定申告が必要な人は、税率に応じて還付か追加納付のどちらかになります。
申告するときの注意
- 所得税の確定申告をすると、20万円以下の給与以外の所得も含めて、すべて申告する必要があります
- 分配金から源泉徴収されるのは所得税と復興特別所得税です。住民税(一般に10%)は、これとは別にかかります
- 戻る金額は分配金の額によって数百円〜数千円ほどのことが多いので、手間と見比べて判断します
申告したら、税金が戻ることもあるの?
所得税の税率が20%より低い人は、源泉徴収された分の一部が戻ることがあるよ。
損失が出たときの扱い
国税庁のタックスアンサーによると、雑所得の計算で損失が出ても、その損失をほかの所得から差し引くことはできません。給与所得と相殺して税金を減らす、といったことはできない仕組みです。
任意組合型は扱いが違います。分配金は不動産所得になりますが、ジャストフィットのよくある質問では、組合事業から生じた不動産所得の損失は、ほかの所得と損益通算できないと案内されています。任意組合型の申告は、税理士や税務署に確認するのが確実です。
国税庁の損益通算の説明でも、雑所得の計算で生じた損失はほかの所得から差し引けないとされています。任意組合型については、国税庁のタックスアンサーNo.1391で、組合事業の重要な業務の執行の決定に関わらず、契約の交渉なども自ら行わない組合員(特定組合員)の不動産所得の損失は「生じなかったもの」とみなされ、ほかの不動産所得の黒字とも差し引けず、損益通算もできないと説明されています。業務の執行を運営会社に任せて出資するだけの人は、これに当たる可能性が高いと考えられます。
確定申告の流れ
各サービスのマイページや、年明けに届く書類で、1年間の分配金と源泉徴収税額を確かめます。
給与以外の所得(副業など)と合計して、20万円を超えるかを判定します。
雑所得として、収入金額と源泉徴収税額を記入します。国税庁の確定申告書等作成コーナーでも作れます。
所得税の確定申告をしない場合は、市区町村への住民税の申告が必要か確認します。
よくある質問
分配金が数千円でも申告は必要ですか?
会社員で、給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要です。ただし、住民税の申告は別に必要です(神戸市などの案内)。
複数のサービスで投資している場合は?
すべてのサービスの分配金を合計して判定します。
確定申告をすると税金が戻ることはありますか?
所得税の税率が20%より低い人は、源泉徴収された税金の一部が戻ることがあります。ただし、申告するとほかの少額の所得もすべて申告する必要があります。
元本割れした分は税金で取り戻せますか?
匿名組合型の分配は雑所得なので、損失をほかの所得と相殺することはできません。
まとめ
匿名組合型の不動産クラファンの分配金は、原則として雑所得になり、分配時に20.42%が源泉徴収されます。会社員で給与以外の所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告は別に必要です。
少額で始めるうちは手続きの負担は大きくありませんが、副業など他の所得と合計して判定することを忘れないようにしましょう。最終的な判断に迷うときは、税務署や税理士に相談してください。
マネーフォワード クラウド確定申告の特徴(PR)


- いちばん安いプランは年10,800円(税抜):パーソナルミニ(年払い)
- 1か月の無料トライアル:クレジットカード不要、有料プランへの自動移行なし
- 消費税の申告(インボイス対応)はパーソナルプラン以上
- レシートの撮影で入力を減らせる(プランごとに月の件数の上限あり)
注意:2026年12月1日から料金体系の一部が改定されます(パーソナルミニの年払いは据え置き)。申し込む前に最新の料金を確認してください。出典:マネーフォワード クラウド確定申告 料金プラン(2026年10月21日確認)、マネーフォワード クラウド 料金体系の一部改定について(改定日と、パーソナルミニの年払いが変わらないことを2026年11月12日確認)

不動産クラファン・融資型のサービスを確認する(PR)
■ FUNDROP(不動産クラウドファンディング・匿名組合型)

■ クラウドバンク(融資型・先着)
2社とも広告(PR)です。どちらも元本保証はなく、途中解約は原則できません。
出典
- 国税庁 所得税基本通達36・37共-21(匿名組合契約による組合員の所得)
- 国税庁 源泉徴収のあらまし(令和8年版)第6 Ⅳ 匿名組合契約等の利益の分配
- 国税庁 タックスアンサーNo.1900 給与所得者で確定申告が必要な人
- 国税庁 タックスアンサーNo.1900 質疑応答(還付申告をする場合の20万円以下の所得)
- 国税庁 復興特別所得税(源泉徴収関係)Q&A
- 国税庁 タックスアンサーNo.1391 不動産所得が赤字のときの他の所得との通算
- 総務省 個人住民税
- 国税庁 タックスアンサーNo.1500 雑所得
- 国税庁 タックスアンサーNo.2250 損益通算
- 国税庁 タックスアンサーNo.2260 所得税の税率
- 神戸市 市県民税の申告
- ジャストフィット よくある質問