不動産クラウドファンディングはやめとけ?失敗例と見分け方【2026年】
この記事の結論
- 「やめとけ」と言われる主な理由は、途中解約できない・元本保証がない・利回りが低い・税金がかかる・抽選に当たらない・倒産が心配の6つ
- 劣後出資が10%なら、物件の価値が10%下がるまでは投資家の元本は減らない。それを超えると減り始める
- すぐ使うお金で投資する人や、元本の減少を受け入れられない人には向かない
不動産クラファンを調べると「やめとけ」って出てくるけど、本当に危ないの?
利回り4%くらいって、結局儲からないんじゃない?
不動産クラウドファンディング(不動産クラファン)は、1万円前後から不動産に投資できる仕組みです。一方で、検索すると「やめとけ」「儲からない」という言葉もよく出てきます。
この記事では、よく挙がる理由を一つずつ取り上げ、公式サイトの実績や国税庁の資料で確かめられることと、確かめられないことに分けて整理しました。
「やめとけ」と言われる理由と、数字で確かめた結果
| よく言われる理由 | 確かめた結果 |
|---|---|
| 途中で解約できない | 事実。クーリング・オフ(8日)を過ぎると原則解約できない |
| 元本割れするかもしれない | 事実。元本保証はない。ただし劣後出資の範囲までは投資家の損失を先に吸収する仕組みがある |
| 利回りが低くて儲からない | サービスで差がある。CREALの146本では4%台が中心 |
| 税金で手取りが減る | 事実。匿名組合型の分配金は20.42%が源泉徴収される |
| 抽選に当たらない | 抽選式のサービスでは事実。ジャストフィットの匿名組合型6本は応募が募集額の109%〜236% |
| 運営会社が倒産したら終わり | ファンドの形による。SPC(特別目的会社)で物件を持つファンドは倒産隔離の仕組みがある |
ここからは、とくに誤解されやすい3つを詳しく見ていきます。
理由1:元本割れのリスク 劣後出資で守られる範囲を計算
多くのサービスは「優先劣後」という仕組みを使っています。投資家は優先出資、運営会社は劣後出資をして、損失が出たら先に劣後出資から減らします。
たとえばジャストフィット札幌中島公園は、優先出資90%・劣後出資10%です。この割合で、物件の価値が下がったときに投資家の元本がどれだけ減るかを計算しました。
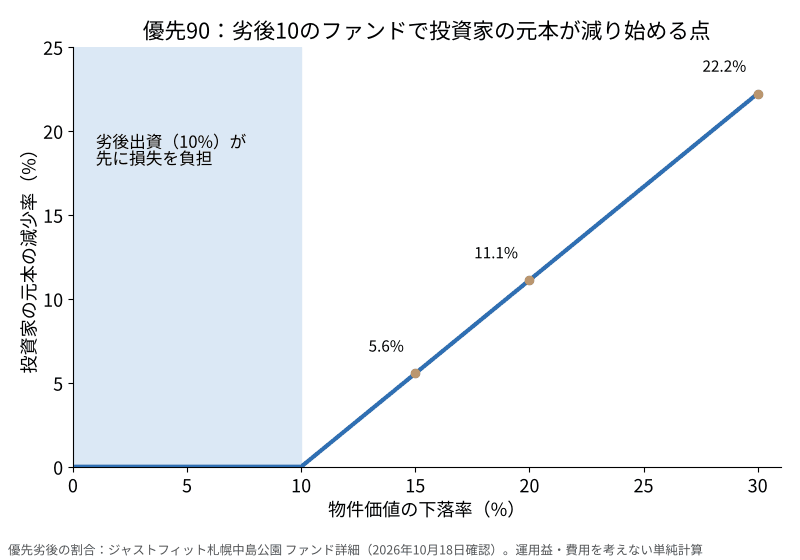
| 物件価値の下落 | 劣後出資の損失 | 投資家(優先出資)の元本の減少 |
|---|---|---|
| 5% | 5%分をすべて吸収 | 0% |
| 10% | 10%分をすべて吸収 | 0% |
| 15% | 全額(10%分) | 約5.6% |
| 20% | 全額(10%分) | 約11.1% |
| 30% | 全額(10%分) | 約22.2% |
出典(2026年10月18日確認)
ジャストフィット札幌中島公園 ファンド詳細(2026年10月18日確認)10%までの下落なら、投資家の元本は減りません。ただし、それを超えると投資家の元本も減り始めます。劣後出資の割合はファンドごとに違うので、申し込む前に書面で必ず確かめましょう。
気になるファンドの劣後出資の割合を入れると、どこから元本が減り始めるかを試せます。
劣後出資シミュレーター(元本がどこから減るか)
運用益や費用を考えない単純計算です。投資家の元本の減少率=(下落率−劣後出資の割合)÷優先出資の割合。劣後出資の割合はファンドごとに違うため、契約成立前書面で確認してください。元本は保証されません。
なお、公表されている実績では、CREALは運用が終わったファンドをすべて元本割れせずに償還したとしており、ジャストフィットもこれまでの12ファンドすべてで想定利回りどおりに配当したとしています。これは過去の結果で、将来を保証するものではありません。
劣後出資があれば、元本は絶対に減らないの?
劣後出資の割合を超えて値下がりすると、投資家の元本も減り始めるよ。
理由2:儲からない? 早期償還で分配が減る仕組み
利回りは「年率」で表されます。そのため、予定より早く運用が終わると、受け取れる分配金の総額は減ります。
CREALの公式サイトに載っている実績を集計すると、償還済みの121本は、予定の運用期間が平均17.0か月だったのに対し、実際は平均11.8か月で終わっていました。期間で単純に計算すると、予定の約7割です。予定より長引いたファンドは0本でした。
| 例:10万円を想定利回り4.5%で出資 | 分配金の総額(税引前) |
|---|---|
| 予定どおり12か月で終了 | 4,500円 |
| 6か月で早期償還 | 2,250円 |
早期償還は元本が早く戻るので悪いことではありませんが、「1年間4.5%で運用できる」と考えていると、思ったより分配が少なく感じます。戻ってきたお金をすぐ次のファンドに回せるかも考えておくと、がっかりしにくくなります。
自分の金額と、予定・実際の期間を入れて比べてみてください。
分配金シミュレーター(税引前・手取り)
年率×期間の単純計算です。匿名組合型の分配金は原則として雑所得で、分配時に20.42%が源泉徴収されます(国税庁)。実際の分配額はファンドの条件や運用結果で変わります。
募集中のファンドの条件で計算する(PR)
計算に使う利回りと運用期間は、募集中のファンドの条件を入れると、より実際に近い金額になります。
この計算と同じ仕組み(匿名組合型で、分配金から20.42%が源泉徴収される)のサービスの例:FUNDROP。

分配金は確定したものではなく、元本保証もありません。例は計算の前提と仕組みが同じものから選んでいます。
「儲からない」と感じるかどうかは、比べる相手でも変わります。不動産クラファンは、運用中に価格が毎日動かない代わりに、利回りは数%台が中心です。大きく増やすための投資ではなく、値動きを見ずに数%を狙う投資と考えると、期待とのずれが小さくなります。
理由3:税金で手取りが減る
匿名組合型の分配金は、国税庁の通達で原則として雑所得とされ、支払い時に20.42%が源泉徴収されます。上の例の4,500円なら、源泉徴収後の手取りは約3,581円です。
また、雑所得で損失が出ても、ほかの所得(給与など)と相殺はできません。
| ポイント | 内容 |
|---|---|
| 源泉徴収 | 分配時に20.42% |
| 損失 | 雑所得の損失はほかの所得と損益通算できない |
確定申告が必要になる条件は、働き方やほかの所得によって変わります。
不動産クラファンの失敗例|公表された償還遅延と許可取消し
「やめとけ」と言われる背景には、出資したお金が期日に戻らなかった事例があります。ここでは、行政が公表した資料で中身を確かめられる事例だけを取り上げます。
みんなで大家さん:188億円の償還遅延と許可の取消し
「みんなで大家さん」は、不動産クラファンと同じ不動産特定共同事業法にもとづく出資商品です。運営会社が物件を運用し、投資家は分配と出資の価額の返還を受け取るという仕組みは共通しています。営業者の都市綜研インベストファンド(大阪府知事 第8号)と、販売を代理するみんなで大家さん販売(東京都知事 第76号)は、次のような処分を受けました。
| 時期 | 行政の対応 | 公表された内容 |
|---|---|---|
| 2024年6月17日 | 大阪府が都市綜研インベストファンドに業務停止命令と指示、東京都がみんなで大家さん販売に業務の一部停止(30日)と指示 | 契約成立前交付書面の記載誤りなど(法第24条第1項違反) |
| 2025年10月14日 | 大阪府・東京都が行政指導 | 解約に関する新たな提案について、事業参加者に具体的に分かりやすく説明するよう指導 |
| 2026年9月1日 | 大阪府・東京都が両社の許可を取消し、あわせて指示 | 2026年6月30日時点で9商品・7,511名に計188億200万円の償還遅延。これから償還期日を迎える商品(65,269名、最大1,724億6,939万円)も、期日までの全額返還は極めて困難と認定 |
処分の理由を読むと、投資家が申し込む前に気づけたかもしれない点が3つあります。
- 書面と実態のずれ:テナントから賃料が払われていないと知りながら、事実と違う内容の契約成立前交付書面で、280名から計6億4,300万円の出資を受けた(大阪府)。販売会社も同じ種類の違反で199名から計4億3,100万円の出資を受けさせた(東京都)
- 運営会社の財務:2026年6月30日時点の会社の現金預金は92,417,964円で、償還遅延額と償還予定額の0.05%程度。グループ会社からの金銭支援に頼っていた(大阪府)
- 前の処分のあとも改善がない:2024年の処分と同じ条文の違反を繰り返したと認定された(大阪府・東京都)
許可番号があれば大丈夫なんじゃないの?
許可は事業をするための条件で、元本を守る約束ではないよ。みんなで大家さんの営業者も大阪府知事の許可を受けていたけど、償還の遅れが続いたあとで許可を取り消されたんだ。
貸付型(ソーシャルレンディング)の事例
事業者への貸付で運用するソーシャルレンディングでも、資金の使い道が説明と違っていた事業者が行政処分を受けた例や、借り手の返済が遅れて償還が延びている例があります。不動産クラファンとは法律が違うため、別の記事で事例をまとめました。
失敗しない見分け方|申し込む前のチェックリスト
「不動産クラファン全体をやめるべきか」より、「このファンドは見送るべきか」を考えるほうが役に立ちます。申し込む前に、次の表で書面の内容を確かめてみてください。
| 確認すること | 見送りを考えたいサイン |
|---|---|
| 劣後出資の割合 | 割合が小さく、少しの値下がりで元本が減る |
| 借入の有無 | 借入があり、返済の条件が書面で分かりにくい |
| 高い利回りの理由 | 記念ファンドなどの理由がなく、利回りが高い理由が説明されていない |
| 運用期間 | お金を使う予定の時期と重なっている |
| マスターリース | 空室が出たときに家賃が入らない条件なのに、それを前提にしていない |
| 手数料 | 入金や出金の振込手数料、途中解約の費用を確かめないまま、利回りだけで比べている |
| 運営会社の許可 | 許可番号が公式サイトに見当たらない |
どれか1つに当てはまったら必ずやめる、という意味ではありません。当てはまる項目が多いほど、条件をよく読み、金額を小さくするという使い方をおすすめします。
じゃあ、どんなファンドを避ければいいの?
劣後出資が小さい、借入の条件が分かりにくいなど、当てはまる項目が多いものは慎重にね。
運営会社を見るチェックリスト
上の表はファンドごとの確認でした。失敗例で問題になったのは、運営会社の財務や書面の正確さです。運営会社についても、申し込む前に次の5つを確かめておきましょう。
- 許可番号:公式サイトに書かれた許可番号を、国土交通省の「不動産特定共同事業法に基づく事業者一覧」で照合する(貸付型やデジタル証券は金融庁の登録業者一覧で確認)
- 劣後出資の割合:ファンドごとの割合と、その割合を超える値下がりで元本がどれだけ減るか
- 情報開示:契約成立前書面にある賃料の支払状況・稼働率・借入が、募集ページの説明と合っているか
- 運用実績:償還済みの本数だけでなく、償還遅延や元本毀損の件数まで公表しているか
- 財務:運営会社の決算(貸借対照表など)を確認できるか、グループ会社の支援に頼っていないか
国土交通省は2026年8月21日、契約前に説明する事項や、ネットで募集する事業者がサイトで開示する事項を増やす施行規則の改正を公布・施行しました(一部は経過措置あり)。書面の項目が増えるほど、ファンドどうしを同じ目線で比べやすくなります。
4社の公式の数字をチェック項目で見ると
仕組みの違う4社(不動産クラウドファンディングのジャストフィットとFUNDROP、貸付型のクラウドバンク、デジタル証券のALTERNA)について、上のチェック項目に当たる公式の数字を並べました。このうちFUNDROP・クラウドバンク・ALTERNAはワタシバが広告を掲載しているサービスで、ジャストフィットは2026年11月時点で広告の対象ではありません。どの会社が安全かを示す表ではありません。「該当なし」は仕組みが違うためで、劣っているという意味ではありません。
| チェック項目 | ジャストフィット | FUNDROP | クラウドバンク | ALTERNA |
|---|---|---|---|---|
| 種類 | 不動産クラファン | 不動産クラファン | 貸付型(ソーシャルレンディング) | デジタル証券 |
| 許可・登録 | 不動産特定共同事業 東京都知事 第154号 | 不動産特定共同事業 神奈川県知事 第28号 | 金融商品取引業 関東財務局長(金商)第115号 | 金融商品取引業 関東財務局長(金商)第3277号 |
| 劣後出資の割合 | 10%(札幌中島公園の例。借入なし) | 12〜60%(各号の募集時のリリースの記載) | 該当なし(貸付型で仕組みが違う) | 該当なし(デジタル証券で仕組みが違う) |
| 公表している実績 | 12ファンド(総額約26億円)すべてで想定利回りどおりに配当と記載 | 38号までが運用終了。最新の38号は2026年9月7日に償還と分配の完了を公表 | 償還済み7,693本、償還遅延中327本、元本毀損0本(2026年11月12日現在) | 運営会社が運用するファンドの資産総額 約2,800億円(2026年4月末) |
| 予想分配の注意書き | 元本と予想分配率の保証はないと記載 | 優先劣後で元本割れのリスクを抑えた商品と説明(保証ではない) | 実績平均利回り6.35%は運用中・償還遅延中のファンドを含まない | 予想分配金に元本払戻金(利益超過分配)を含む |
出典(2026年10月31日確認)
ジャストフィット 札幌中島公園 ファンド詳細、FUNDROP 公式サイト、FUNDROPのプレスリリース一覧(PR TIMES)(2026年10月24日確認)、FUNDROP ファンド一覧・クラウドバンク 運用実績(2026年11月12日確認)、ALTERNA 公式サイト(特記のないものは2026年10月31日確認)財務の項目は、どの会社も募集ページの数字だけでは判断できません。気になる会社は、会社情報のページや決算公告で確かめてください。
不動産クラファンが向かない人
- 1年以内に使う予定のあるお金で投資しようとしている人
- 元本が少しでも減るのは受け入れられない人
- 必ず決めた金額を投資したい人(抽選式の場合)
- 書面を読まずに、利回りの数字だけで選びたい人
逆に、向いている人
- 値動きを毎日見ずに、少額から不動産に分散したい人
- 運用期間中は使わないお金で投資できる人
- ファンドごとに劣後出資や借入を確認できる人
リスクを抑える選び方
公式サイトの会社情報で、不動産特定共同事業の許可番号を確かめます。
割合が大きいほど、投資家の元本が守られる範囲が広がります。
借入があるファンドは、返済が優先されるため分配や元本が遅れることがあります。
途中解約できないので、使わない期間に合わせてファンドを選びます。
複数のファンドやサービスに分けると、1本の結果に左右されにくくなります。
CREALの募集中のファンドと実績は、公式サイトで確認できます。
よくある質問
不動産クラファンで元本割れした例はありますか?
CREALは、運用が終わったファンドはすべて元本割れせずに償還したと公表しています。ジャストフィットは、これまでの全ファンドで想定利回りどおりに配当したと公表しています。ただし、業界全体の元本割れ件数をまとめた公的な統計は見つかりませんでした。なお、同じ不動産特定共同事業法の商品「みんなで大家さん」では、2026年6月30日時点で9商品・計188億200万円の償還遅延があったと大阪府が公表しています(上の「不動産クラファンの失敗例」で取り上げています)。
利回り10%のファンドは危ないですか?
利回りが高い理由はファンドごとに違います。記念ファンドのように特別な条件で組まれる場合もあれば、借入や開発のリスクを含む場合もあります。理由を書面で確かめることが大切です。
早く償還されたら損をしたことになりますか?
元本が早く戻るので、損をしたわけではありません。ただし、利回りは年率なので、受け取る分配金の総額は予定より少なくなります。戻ったお金を次にどう使うかを考えておくと安心です。
まとめ
「やめとけ」と言われる理由のうち、途中解約できないこと、元本保証がないこと、税金がかかることは事実です。一方で、劣後出資によって一定の範囲まで元本が守られる仕組みや、公表されている償還実績もあります。
大切なのは、仕組みを理解したうえで、使う予定のないお金で、ファンドごとの条件を確かめて投資することです。「やめとけ」と言われる点の多くは、クラウドファンディング全体に共通する弱点でもあります。
不動産クラファン・融資型のサービスを確認する(PR)
■ FUNDROP(不動産クラウドファンディング・匿名組合型)
■ クラウドバンク(融資型・先着)
2社とも広告(PR)です。どちらも元本保証はなく、途中解約は原則できません。