創業融資の自己資金はいくら?日本公庫と制度融資の違い・申込の流れ【2026年】
この記事の結論
- 日本公庫の「新規開業・スタートアップ支援資金」は限度額7,200万円、返済は設備20年・運転10年以内(据置5年以内)。制度概要に自己資金の要件は書かれていない
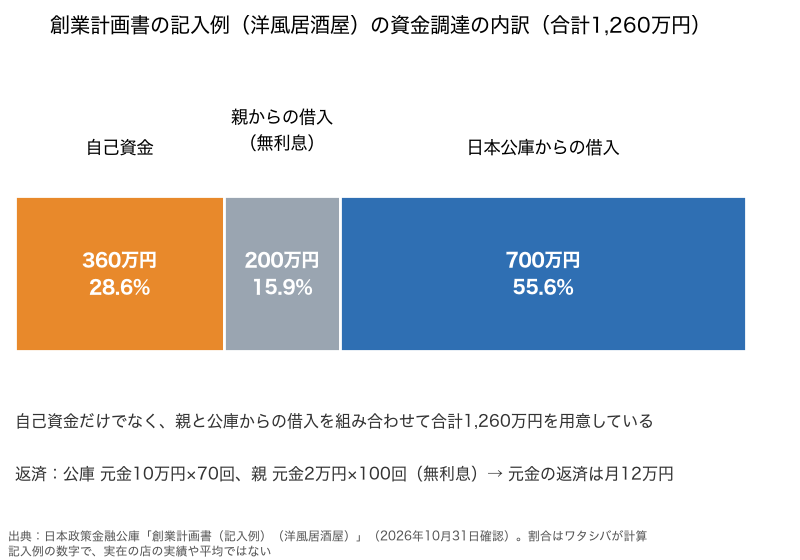
- 公庫の創業計画書の記入例(洋風居酒屋)は、必要な1,260万円を自己資金360万円(約29%)と、親・公庫からの借入で集めている。自己資金だけでまかなう形ではない
- 自治体の制度融資は信用保証協会の保証つきで、保証料の補助や利子補給がある代わりに、窓口が多く手続きに日数がかかる
開業資金を借りたいけど、自己資金がいくらあれば相手にしてもらえるの?
日本公庫と、市役所で案内している融資って何が違うんだろう?
お店や事業を始めるとき、まだ売上の実績がない段階で借りられるお金を、一般に「創業融資」と呼びます。代表的な借り先は、政府系の金融機関である日本政策金融公庫(日本公庫)と、都道府県や市区町村が金融機関・信用保証協会と組んで用意する「制度融資」の2つです。
ネットの解説には「自己資金は必要額の10分の1以上」「3分の1は用意すべき」など、いろいろな数字が出てきます。ただ、制度の条件は改定が多く、古い条件のまま書かれた記事も残っています。この記事では、2026年10月31日時点の日本公庫の公式ページと、公庫が公開している創業計画書の記入例をもとに、条件と自己資金の目安を確かめました。
創業融資の借り先は大きく2つ
創業融資は、主に次の2つのルートから選びます。
| ルート | お金を貸す先 | 特徴 |
|---|---|---|
| 日本公庫 | 日本政策金融公庫 国民生活事業 | 公庫が直接貸す。創業期は原則として無担保・無保証人 |
| 制度融資 | 銀行・信用金庫など(自治体が条件を決め、信用保証協会が保証) | 自治体が保証料の補助や利子補給をすることがある。条件は自治体ごとに違う |
どちらが合うかは、借りたい金額・返済期間・開業する地域で変わります。下で条件を順に見ていきます。
日本公庫「新規開業・スタートアップ支援資金」の条件
日本公庫の創業向けの中心になる制度が、新規開業・スタートアップ支援資金です。
| 項目 | 内容 |
|---|---|
| 使える人 | 新たに事業を始める人、または事業開始後おおむね7年以内の人。適正な事業計画があり、それを実行する能力があると認められることが条件で、創業計画書などで内容を確認される |
| 使いみち | 事業を始めるため、または始めた後に必要な設備資金・運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内(うち据置期間5年以内)、運転資金10年以内(うち据置期間5年以内) |
| 利率 | 基準利率。女性、35歳未満または55歳以上の人などは特別利率 |
| 担保・保証人 | 相談して決める。創業期(新たに事業を始める人、または税務申告を2期終えていない人)は原則として無担保・無保証人 |
据置期間とは、利息だけを払い、元金の返済を待ってもらえる期間のことです。売上が安定するまで元金の返済を後ろにずらせるので、開業直後の資金繰りが楽になります。公庫のQ&Aでは、契約時の金利が最後まで変わらない固定金利であることも特徴に挙げています。
金利の目安(令和8年10月1日現在)
公庫の金利は、使いみち・返済期間・担保の有無で変わります。無担保で、税務申告を2期終えていない人向けの利率は次のとおりです。
| 利率の名前 | 年利 | 主に使える人(新規開業・スタートアップ支援資金の場合) |
|---|---|---|
| 基準利率 | 3.85〜5.45% | 下の特別利率に当たらない人 |
| 特別利率A | 3.45〜5.05% | 女性、35歳未満または55歳以上、認定特定創業支援等事業の証明書がある人など |
| 特別利率B | 3.20〜4.80% | 女性・35歳未満・55歳以上のどれかに当たり、かつ創業セミナー等の証明書がある人など |
| 特別利率C | 2.95〜4.55% | 起業支援金と移住支援金の両方の交付決定を受けた人など |
出典(2026年10月31日確認)
日本政策金融公庫「金利情報(国民生活事業)」(令和8年10月1日現在)、「新規開業・スタートアップ支援資金」(2026年10月31日確認)。土地にかかる資金は原則として特別利率の対象外このほか、新たに事業を始める人と税務申告を2期終えていない人は、「創業支援貸付利率特例制度」で各融資制度の利率から0.65%(雇用を増やす場合は0.9%)引き下げられると案内されています。実際に何%で借りられるかは、条件の組み合わせで決まるので、申込みの前に支店で確かめましょう。
女性や若い人だと、金利が下がるって本当?
本当だよ。新規開業・スタートアップ支援資金では、女性、35歳未満または55歳以上の人は特別利率Aの対象になると公庫のページに書かれているんだ。ただし土地にかかる資金は原則として外れるよ。
自己資金はいくら必要?公庫の記入例で見る目安
2026年10月31日時点の新規開業・スタートアップ支援資金の制度概要には、「自己資金がいくら以上」という要件は書かれていません。古い解説記事にある自己資金の割合の要件は、現在の制度ページでは確認できませんでした。
ただし、要件がないことと、自己資金がなくてよいことは別です。公庫の創業向けQ&Aでは、自己資金は重要な要素のひとつで、それ以上に創業計画全体がしっかりしているかが重要だと説明しています。日本政策金融公庫総合研究所の調査結果でも、自己資金だけで開業資金をまかなう人は少なく、借入と組み合わせる人が多い傾向が示されています。
公庫の記入例では、どう集めているか
公庫が公開している創業計画書の記入例(洋風居酒屋)で、「8 必要な資金と調達方法」の右側(調達の方法)を見てみます。
出典(2026年10月31日確認)
日本政策金融公庫「創業計画書(記入例)(洋風居酒屋)」(2026年10月31日確認)| 調達の方法 | 金額 | 割合 | 返済の方法 |
|---|---|---|---|
| 自己資金 | 360万円 | 28.6% | — |
| 親からの借入 | 200万円 | 15.9% | 元金2万円×100回(無利息) |
| 日本公庫からの借入 | 700万円 | 55.6% | 元金10万円×70回 |
| 合計 | 1,260万円 | 100% |
この記入例では、店舗の内外装・厨房機器・保証金などの設備資金970万円と、仕入や広告費などの運転資金290万円を、自己資金と2つの借入で用意しています。元金の返済は合わせて月12万円で、事業の利益からこれを払っていく計画です。
記入例は書き方の見本で、平均や基準ではありません。必要な金額は業種や物件で大きく変わるので、公庫の書式ダウンロードのページで自分に近い業種の記入例を見ながら、見積書をもとに積み上げましょう。
自己資金がほとんどなくても申し込める?
制度概要に自己資金の要件は書かれていないよ。でも公庫の創業計画書セルフチェックリストには「自己資金が少なく、借入依存の資金調達計画になっていませんか?」という項目があるから、少ないなら理由と返済の見通しを説明できるようにしておきたいね。
自治体の制度融資のしくみ
制度融資は、自治体・金融機関・信用保証協会の3者が組んで用意する融資です。お金を貸すのは銀行や信用金庫で、返せなくなったときに備えて信用保証協会が保証をつけます。保証には信用保証料がかかりますが、自治体がその一部や全部を補助したり、利息の一部を肩代わりする「利子補給」をしたりすることで、借りる人の負担を軽くします。
条件は自治体ごとにまったく違うので、ここでは公式資料で確認できた2つの例を並べます。
| 項目 | 荒川区「創業支援融資」 | 茨城県「創業支援融資」 |
|---|---|---|
| 融資限度額 | 1,500万円以内 | 3,500万円(女性・若者・障害者創業支援融資と合算) |
| 金利 | 本人負担0.5%(表面金利1.9%のうち1.4%を区が利子補給) | 年1.5〜1.8% |
| 信用保証料 | 区が全額補助 | 原則年0.9%(経営者保証不要の場合は1.1%)。2027年3月31日まで0.3%引下げ、引下げ後の5割(上限0.3%)を県が補助 |
| 返済期間 | 運転資金7年以内、設備資金10年以内(据置1年以内を含む) | 運転資金7年以内(据置1年以内)、設備資金10年以内(据置2年以内) |
| 主な条件 | 区内で創業する人(創業1年未満を含む)。区所定の開業計画書を作り、区の創業相談で承認を受ける | 県内の創業者。経営者保証不要の2号は、税務申告1期未終了なら創業資金総額の1/10以上の自己資金が必要 |
荒川区の例では、利子補給と保証料の全額補助によって、本人の負担が年0.5%まで下がります。一方で、区の相談・開業計画書の承認・金融機関・信用保証協会と、関わる窓口が多くなります。茨城県の例も、商工会等の認定、保証協会と金融機関の協議、保証承諾、融資実行という順番で進みます。
公庫は条件が全国で共通ですが、制度融資は「どの自治体で開業するか」で使える制度が決まります。開業予定地の都道府県と市区町村の両方のページを確認しましょう。
日本公庫と制度融資の違い
| 比べるところ | 日本公庫(新規開業・スタートアップ支援資金) | 自治体の制度融資(上の2例) |
|---|---|---|
| 申込先 | 公庫の支店(個人は創業予定地、法人は本店所在地の支店) | 自治体・商工会等の窓口と、取扱金融機関 |
| 信用保証協会の保証 | なし(公庫が直接貸す) | つく(信用保証料がかかり、補助がある場合も) |
| 限度額 | 7,200万円 | 1,500万円〜3,500万円(例) |
| 返済期間 | 設備20年・運転10年以内 | 設備10年・運転7年以内(例) |
| 金利の負担を下げる仕組み | 特別利率、創業支援貸付利率特例制度 | 利子補給、信用保証料の補助 |
| 条件が決まる単位 | 全国共通 | 自治体ごと |
返済期間の長さを重視するなら公庫、本人が払う金利と保証料を抑えたいなら地元の制度融資、という選び方が一つの目安です。制度融資の条件は自治体によって大きく変わるので、公庫と制度融資の両方で相談し、条件を比べてから決めると安心です。
日本公庫の申込みから送金までの流れ
公庫の「お手続きの流れ(創業予定の方)」では、次の順番で進むと案内されています。
電話の事業資金相談ダイヤル、または支店での来店・オンライン相談(予約制)。申込み前に制度や書類の相談ができる
24時間365日受け付け。創業計画書などの書類を電子データで用意する。郵送で申し込む場合は借入申込書も出す
資金の使いみちや事業計画について話を聞かれる。事業計画に関する資料や、資産・負債が分かる書類を用意する。オンライン面談も可
店舗や事業所の予定地を訪ねたうえで、事業計画などを検討して融資を判断する
融資が決まったら、電子契約サービスで契約する。手続きが終わると、指定した金融機関の口座に送金される。返済は原則として毎月
公庫のQ&Aでは、申込みから融資が決まるまでは「平均的には3週間程度」とされています。条件によってはもっとかかることもあるので、物件の契約や内装工事の支払日から逆算して、早めに動きましょう。
申込みに必要な書類
インターネット申込みで用意する主な書類は次のとおりです。
- 創業計画書(公庫の様式、または自分で作った計画書)
- 設備資金を申し込む場合は見積書
- 法人の場合は履歴事項全部証明書または登記簿謄本
- 本人確認書類(運転免許証は両面、マイナンバーカードは表面のみ、パスポートは顔写真と現住所のページ)
- 飲食店など許可・届出が必要な事業は許認可証
- 担保を希望する場合は、不動産の登記簿謄本または登記事項証明書
- 電子契約サービスを使う場合は、送金先口座の通帳の写し
このほか、生活衛生関係の事業では都道府県知事の推せん書などが必要になる場合があります。創業計画書の様式と、洋風居酒屋・美容業・ソフトウェア開発業など9業種の記入例は、公庫の書式ダウンロードのページで公開されています。
法人を作るときの資本金も、融資で用意できる?
できないよ。公庫のQ&Aでは、資本金の払い込みに使うお金は融資の対象外とされているんだ。法人で創業するなら、設立登記をした後の法人が融資の対象になるよ。
クラウドファンディングと組み合わせる考え方
公庫の「創業の手引」では、融資以外の資金調達として、補助金・出資と並んでクラウドファンディングを紹介しています。共感してくれた人から資金を集める仕組みで、テストマーケティングにも使えるという位置づけです。
融資とクラウドファンディングは、お金の性質がまったく違います。融資は返済が必要なお金で、購入型のクラウドファンディングで集めたお金は、リターン(商品やサービス)を届ける約束と引き換えに受け取るお金です。たとえば、設備は融資でそろえ、最初の商品の予約販売を購入型クラウドファンディングで行う、という分け方が考えられます。
クラウドファンディングの始め方と審査の流れは、次の記事でまとめています。
集まったお金がどの所得になり、いつ申告するかは、こちらで解説しています。
クラウドファンディングのサイトは手数料の率がそれぞれ違うので、資金計画に入れるときは手数料を引いた手取りで考えましょう。
CAMPFIREの特徴(PR)

- 累計支援額は約1,200億円、掲載プロジェクトは13万件以上(2026年11月11日時点)
- 決済方法は複数:クレジットカード、コンビニ、PayPay、楽天ペイ、キャリア決済など
- iPhoneのApple Payなら会員登録なしのゲスト支援もできる(2025年11月〜)
- 公開前に全プロジェクトを確認し、起案者の本人確認も行っていると公表
注意:支援のたびにシステム利用料(1万円未満は250円)がかかり、支援完了後のキャンセルは原則できません。出典:CAMPFIRE 安全への取り組み、CAMPFIREヘルプ(2026年10月21日確認)
株式と引き換えに投資家から資金を集める方法もあります。返済は不要ですが、仕組みもリスクも融資とは違います。
よくある質問
すでに開業していても創業融資は使えますか?
新規開業・スタートアップ支援資金は、事業開始後おおむね7年以内の人も対象です。ただし、原則として無担保・無保証人になる、創業支援貸付利率特例制度が使えるといった扱いは「新たに事業を始める人、または税務申告を2期終えていない人」が対象なので、使える条件は開業からの年数で変わります。
個人事業と法人で、融資の受けやすさは変わりますか?
公庫のQ&Aでは、個人と法人で融資申込みに大きな違いはなく、どちらが有利ということはないとされています。法人の場合は履歴事項全部証明書などが追加で必要になります。
店舗の場所が決まる前に申し込めますか?
公庫のQ&Aでは、創業予定地が決まっていないと資金計画や売上の予測が立てられないため、出店地を決めてから申し込むよう案内しています。荒川区の制度融資でも、創業場所が未定の段階では申し込めないとされています。
まとめ
創業融資は、全国共通の条件で長く借りられる日本公庫と、自治体ごとに金利や保証料の補助が用意される制度融資の2本立てです。公庫の新規開業・スタートアップ支援資金は限度額7,200万円、設備20年・運転10年以内で、2026年10月31日時点の制度概要に自己資金の要件は書かれていません。
それでも、公庫の記入例は自己資金360万円に親と公庫からの借入を足して1,260万円を用意しています。自己資金はできる範囲で用意し、少ない場合はその分を計画書の中身で補う、という考え方が現実的です。金利や制度は年度ごとに変わるので、申込みの前に公庫の支店と開業予定地の自治体で最新の条件を確かめてください。
CAMPFIREでプロジェクトを探す(PR)
プロジェクトを探すなら、CAMPFIREのWeb版から見られます。