クラウドファンディングの勘定科目|前受金・売上の仕訳例と時期【2026年】
支援金が振り込まれたけど、帳簿には「売上」でつければいいの?
購入型のクラウドファンディングでは、支援金が入ってくる時期と、リターン(商品)を届ける時期がずれます。このずれをどう帳簿に書くかが、勘定科目でいちばん迷うところです。
国税庁の「青色申告の決算の手引き」では、まだ商品を売り上げていない段階で受け取った前受金は、その年の収入金額にならないとしています。つまり、入金した日ではなく、リターンを届けた日に売上にするのが基本です。
この記事では、CAMPFIREで100万円を集めた個人事業主の例で、入金からリターン発送までの仕訳を順番に書きました。
使う勘定科目の早見表
- 支援金を受け取った(リターン未発送)→ 前受金
- リターンを発送した → 前受金から売上へ
- サイトの手数料 → 支払手数料
- リターンの商品・材料 → 仕入(外注なら外注工賃)
- リターンの送料・梱包 → 荷造運賃
- 寄付型で個人から受け取った → 事業の売上にしない(贈与の扱い)
なぜ「前受金」を使うのか
個人の事業所得では、商品を販売した収入は商品を引き渡した日の収入にすると決まっています(所得税基本通達36-8)。引渡しの日は、出荷した日や相手が受け取った日など、合理的な日を毎年同じ基準で使います(同36-8の2)。
| タイミング | 起きること | 帳簿の扱い |
|---|---|---|
| 支援の募集が終わり、入金された | お金は入ったが、まだ商品を渡していない | 前受金(負債) |
| リターンを発送した | 商品を引き渡した | 前受金を売上(収入)に振り替える |
| 年末にまだ発送していない | 前受金のまま | その年の収入にしない |
会社(法人)の場合も、商品の引渡しやサービスの提供をした日の事業年度に収益とするのが原則です(法人税法第22条の2)。
前受金って、借金みたいなもの?
「商品を届ける約束」が残っている状態だよ。届けた時点で約束が果たされて、売上に変わるんだ。
100万円集めたときの仕訳例
手数料はいくら引かれる?
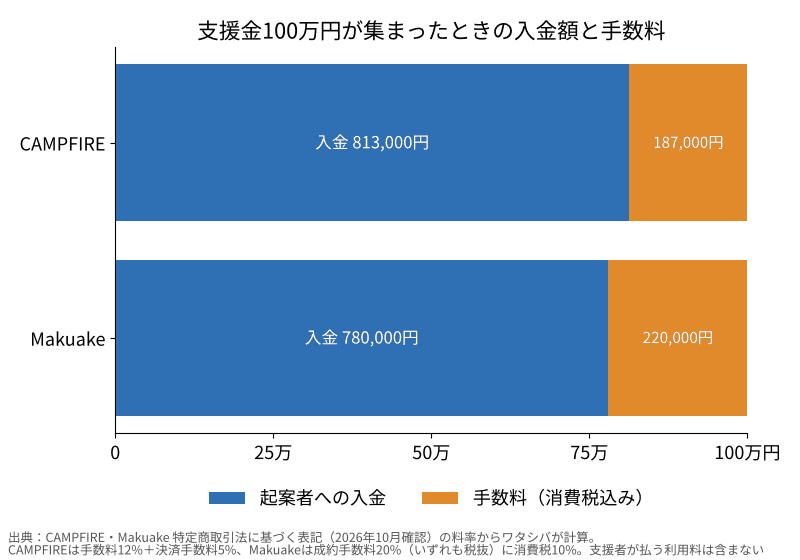
CAMPFIREは成立したときだけ、支援総額に対して手数料12%と決済手数料5%(税抜)がかかります。100万円集めると、消費税込みで187,000円が引かれ、813,000円が入金されます。支援者が払うシステム利用料は支援者の負担なので、起案者の帳簿には出てきません。
| サイト | 起案者の手数料(税抜) | 100万円集めたときの手数料(税込) | 入金額 |
|---|---|---|---|
| CAMPFIRE | 手数料12%+決済手数料5%(成立時のみ) | 187,000円 | 813,000円 |
| Makuake | 成約手数料20%(成立時) | 220,000円 | 780,000円 |
仕訳の流れ(CAMPFIRE・税込経理)
前提:個人事業主が、リターン(商品)の材料を30万円で仕入れ、送料に5万円かかったとします。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| ①入金日 | 普通預金 | 813,000円 | 前受金 | 1,000,000円 |
| ①入金日 | 支払手数料 | 187,000円 | — | — |
| ②材料を買った日 | 仕入 | 300,000円 | 普通預金 | 300,000円 |
| ③リターン発送日 | 前受金 | 1,000,000円 | 売上 | 1,000,000円 |
| ③リターン発送日 | 荷造運賃 | 50,000円 | 普通預金 | 50,000円 |
ポイントは、売上を手数料を引く前の100万円で立てることです。入金額の813,000円だけを売上にすると、手数料の187,000円が経費から抜け落ち、売上も小さく見えてしまいます。
この例では、売上100万円から、手数料18.7万円・仕入30万円・送料5万円を引いた46.3万円が所得のもとになります。
手数料は、売上と同じ発送日に計上しなくていいの?
手数料は入金のときに差し引かれるので、この例では入金日に計上しているよ。迷ったら税務署や税理士に確かめよう。
年をまたぐときの注意
12月に入金があり、リターンの発送が翌年1月になる場合は、こうなります。
| 項目 | 1年目(入金した年) | 2年目(発送した年) |
|---|---|---|
| 売上 | 0円(前受金のまま) | 1,000,000円 |
| 発送前に仕入れた材料 | 年末に残っていれば「棚卸資産」として翌年へ | 発送して使った分を経費に |
| 手数料 | 187,000円(入金日に計上した場合) | — |
年末に残っている材料や完成品は、棚卸をして翌年に繰り越します。入金のあった年に材料代だけ経費にして、売上を翌年にすると、1年目が赤字、2年目が大きな黒字というちぐはぐな形になるので注意しましょう。
寄付型・消費税の扱い
寄付型は「売上」にしない
見返りのない寄付型で、個人から受け取ったお金は、事業の売上ではなく、受け取った人への贈与として扱われます(贈与税の対象)。事業用の口座に入ったなら、個人事業主の場合は「事業主借」で処理するのが一般的です。
購入型は消費税がかかる、寄付型はかからない
| 種類 | 消費税 | 理由 |
|---|---|---|
| 購入型(リターンあり) | 課税(課税売上) | 商品やサービスの対価として支援金を受け取るため |
| 寄付型(見返りなし) | 不課税 | 寄附金は対価を得て行う取引ではないため |
| サイトの手数料 | 課税仕入 | サイトのサービスの対価 |
出典(2026年10月22日確認)
国税庁 タックスアンサーNo.6105 課税の対象、No.6157 課税の対象とならないもの(不課税)の具体例(令和8年4月1日現在の法令等、2026年10月22日確認)リターンが「お礼の手紙だけ」のように、支援額に見合う商品やサービスがない場合は、対価にあたるかどうかの判断が分かれることがあります。金額が大きいときは、税務署や税理士に相談しましょう。
支援した側の勘定科目
事業者が支援する側になった場合は、リターンの中身で科目を選びます。
| 支援の中身 | 勘定科目の例 |
|---|---|
| 仕事で使う商品をリターンで受け取る | 消耗品費(10万円以上なら資産になることも) |
| 広告や宣伝としての支援(名前の掲載など) | 広告宣伝費 |
| 見返りのない寄付(法人) | 寄附金(損金に算入できる額に上限あり) |
| 見返りのない寄付(個人事業主) | 必要経費にならないので事業主貸。対象の寄附なら確定申告で寄附金控除 |
出典(2026年10月22日確認)
国税庁 タックスアンサーNo.5281 寄附金の範囲と損金不算入額の計算、No.1150 一定の寄附金を支払ったとき(寄附金控除)(2026年10月22日確認)。勘定科目の例はワタシバが整理。取引の実態で判断するよくある質問
目標に届かず不成立になったら、仕訳は必要ですか?
All-or-Nothing方式で不成立になれば、支援金は入金されず、手数料もかかりません。お金が動かないので仕訳もありません。
リターンを何回かに分けて発送したら、売上はいつですか?
発送(引渡し)した分ごとに、前受金から売上に振り替えます。発送した数を記録しておくと、年末の計算が楽になります。
会計ソフトに「前受金」がない場合は?
多くの会計ソフトには負債の科目として前受金があります。見つからない場合は、ソフトのヘルプで「前受金」を検索するか、科目を追加しましょう。
まとめ
購入型のクラウドファンディングは、入金したときは「前受金」、リターンを発送したときに「売上」にするのが基本です。売上は手数料を引く前の総額で立て、手数料は支払手数料、材料は仕入、送料は荷造運賃で経費にします。
年をまたぐと、売上と経費の年がずれやすくなります。寄付型は売上にせず、消費税は購入型だけにかかる点もあわせて押さえておきましょう。
マネーフォワード クラウド確定申告の特徴(PR)


- いちばん安いプランは年10,800円(税抜):パーソナルミニ(年払い)
- 1か月の無料トライアル:クレジットカード不要、有料プランへの自動移行なし
- 消費税の申告(インボイス対応)はパーソナルプラン以上
- レシートの撮影で入力を減らせる(プランごとに月の件数の上限あり)
注意:2026年12月1日から料金体系の一部が改定されます(パーソナルミニの年払いは据え置き)。申し込む前に最新の料金を確認してください。出典:マネーフォワード クラウド確定申告 料金プラン(2026年10月21日確認)

会計ソフトの特徴(PR)
■ freee会計

- スタータープランは年11,760円(税抜)(年払い)
- 30日間無料で試せる(クレジットカード登録不要)
- プレミアムプランは電話サポート付き

■ やよいの青色申告 オンライン

- セルフプランは初年度無料(2027年3月15日までの申し込みが対象のキャンペーン。口座振替かカードの登録が条件。2年目から年11,800円・税抜)
- どのプランでも機能は同じ。違いはサポートの内容
- ベーシックプランで電話・チャット・メールの操作サポート

注意:無料期間のあとは自動で更新されるプランがあります(やよいは契約終了月の前月末までに停止)。出典:freee会計 料金プラン、やよいの青色申告 オンライン 料金プラン(2026年10月21日確認)
確定申告の準備に(PR)
申告書を自分で作るなら確定申告ソフト、判断に迷うなら税理士への相談が選択肢です。
国税庁の確定申告書等作成コーナーでも無料で申告書を作れます。