フリーランスの確定申告、独立1年目に迷う5つの論点(源泉徴収・インボイス・保険)
この記事の結論
- 年の途中で退職して再就職しない人は年末調整の対象外。退職した会社の給与と独立後の事業の所得を合わせて確定申告し、天引きされすぎた税金を精算する
- 報酬から引かれた10.21%(100万円を超える部分は20.42%)は前払いの所得税。支払調書が届かなくても、請求書と入金額から自分で集計して申告できる
- インボイスに登録すると、開業直後でも消費税の申告が必要になる。2割特例は2026年分まで、個人は2027・2028年分に3割特例がある
会社を辞めて独立したけど、確定申告って会社員のときと何が違うの?
取引先に引かれている10.21%って、あとで戻ってくるの?
会社員からフリーランスになった最初の年は、確定申告の書き方そのものより、会社員の年と事業の年が1年の中で混ざることで迷いやすくなります。年の途中で退職した給与は年末調整されていないことが多く、独立後の報酬からは所得税が天引きされていることもあります。
さらに、インボイスに登録するかどうか、住民税・国民健康保険・国民年金の切り替えといった、会社が代わりにやってくれていた手続きが一気に自分の仕事になります。この記事では、独立1年目に特有のこうした論点を、国税庁・日本年金機構・自治体の公式資料で確かめながら整理しました。申告書の作り方の全体の流れは別の記事に任せ、ここでは「1年目だからこそ迷う点」に絞ります。
会社員のときと独立後で、手続きが変わる項目
独立すると、会社が給与計算の中でまとめて処理していたことを、自分で手続きすることになります。まずは全体像を表で確認しましょう。
| 項目 | 会社員のとき | フリーランスになってから |
|---|---|---|
| 所得税 | 毎月の給与から天引き、年末調整で精算 | 翌年3月15日までに自分で確定申告 |
| 住民税 | 給与から天引き(特別徴収) | 納付書で自分で納める(普通徴収) |
| 健康保険 | 勤務先の健康保険(保険料は会社と折半) | 国民健康保険、または退職前の健康保険の任意継続 |
| 年金 | 厚生年金(国民年金の第2号被保険者) | 国民年金の第1号被保険者。保険料は定額 |
| 消費税 | 関係なし | 課税売上高やインボイス登録の有無で申告が必要になる |
出典(2026年10月31日確認)
国税庁 No.2665 年末調整の対象となる人、日本年金機構「会社を退職したときの国民年金の手続き」、協会けんぽ「任意継続」、東京都主税局「個人住民税」、国税庁 No.6501 納税義務の免除・No.6531(2026年10月31日確認)をもとにワタシバが整理退職した年は「給与」と「事業」を1枚の申告書にまとめる
途中で退職した人は年末調整されない
国税庁の案内では、年の途中で退職した人は、原則として年末調整の対象になりません。対象になるのは、死亡による退職、12月の給与を受け取ってからの退職、その年の給与が136万円以下のパートなどで再就職の予定がない人といった限られたケースです。
会社員の毎月の源泉徴収は、1年間働く前提で計算されています。そのため、年の途中で退職したまま再就職しないと、所得税を納めすぎていることがあります。この分は、翌年に確定申告をすれば還付を受けられます。
源泉徴収票は退職後1か月以内にもらえる
年の途中で退職した人の給与の源泉徴収票は、退職の日から1か月以内に交付されることになっています(所得税法第226条)。届かない場合は、会社に交付を求めたうえで、税務署に「源泉徴収票不交付の届出」を出す手続きがあります。
確定申告では、源泉徴収票に書かれた支払金額と源泉徴収税額を申告書に写します。2019年4月以後に出す申告書から源泉徴収票の添付は不要になりましたが、数字を写すために手元に保管しておきましょう。
給与所得と事業所得を合計して税額を出す
独立した年の確定申告では、退職までの給与所得と、独立してからの事業所得(または雑所得)を合計して、1年分の所得税を計算します。そこから、給与で天引きされた税額と、報酬から天引きされた税額をまとめて差し引き、納めすぎなら還付、足りなければ納付になります。
退職した年の税金が戻ってくるのは、いつ申告すればいいの?
還付を受けるための申告は、確定申告の期間とは関係なく、翌年の1月1日から5年間出せるよ。ただ、事業の所得で納める税金がある人や、55万円・65万円の青色申告特別控除を受ける人は、翌年3月15日までに出す必要があるんだ。
経費にできるものと家事按分の考え方
事業所得は「収入−必要経費」で計算します。必要経費になるのは、売上を得るために直接かかった費用や、その年の事業の運営にかかった費用です。フリーランスで多いのは、次のような支出です。
- 仕事で使うパソコン・ソフト・通信回線の費用
- 取引先との打ち合わせのための交通費
- 仕事の資料や書籍の購入費
- 確定申告ソフトや会計ソフトの利用料、税理士への報酬
- 自宅を仕事場にしている場合の家賃・電気代などのうち、仕事に使った部分
最後の「仕事に使った部分」を分けることを、一般に家事按分(かじあんぶん)と呼びます。
家事按分は「記録で区分できる部分」だけ
国税庁は、家賃や水道光熱費のように生活と仕事の両方にかかわる支出を「家事関連費」と呼び、必要経費になるのは、取引の記録などから業務に直接必要だったことが明らかに区分できる金額に限られるとしています。
つまり、「半分くらいは仕事に使っている」と感覚で決めるのではなく、仕事部屋の床面積の割合、仕事で使った時間の記録など、後から説明できる根拠を残しておくことが大切です。決まった割合が国税庁から示されているわけではないので、自分の使い方に合わせて根拠を作ります。
- 家賃:家全体の床面積のうち、仕事専用に使っている部屋の面積の割合など
- 電気代:仕事で使った時間や機器の割合など
- スマホ・インターネット:仕事で使った時間や回線の割合など
なお、国民年金保険料や国民健康保険料は必要経費ではありません。支払った全額を社会保険料控除として所得から差し引きます。国民年金保険料の控除を受けるには、控除証明書などの添付または提示が必要です。
天引きされた10.21%は確定申告で精算する
源泉徴収される報酬は決まっている
フリーランスの報酬すべてから所得税が天引きされるわけではありません。所得税法で決められた報酬・料金(原稿料や講演料、弁護士・税理士など特定の資格を持つ人への報酬、モデルや芸能の出演料など)を、源泉徴収義務者が支払うときに天引きされます。謝金や取材費といった名目でも、実態が原稿料などと同じなら対象です。会社などは源泉徴収義務者ですが、給与を支払っていない個人が支払う場合は、源泉徴収をする必要がありません。
税率は、1回に支払われる金額が100万円以下なら10.21%、100万円を超える部分は20.42%です。請求書で報酬と消費税をはっきり分けて書いていれば、報酬の額だけを源泉徴収の対象にしてよいとされています。
| 1回の報酬(消費税を分けて請求した場合) | 源泉徴収される額 | 入金される額(消費税分を除く) |
|---|---|---|
| 10万円 | 10,210円 | 89,790円 |
| 30万円 | 30,630円 | 269,370円 |
| 100万円 | 102,100円 | 897,900円 |
| 150万円 | 204,200円 | 1,295,800円 |
出典(2026年10月31日確認)
国税庁 No.2795 原稿料や講演料等を支払ったとき、No.2792 源泉徴収が必要な報酬・料金等とは(令和8年4月1日現在法令等、2026年10月31日確認)の計算式でワタシバが計算。100万円以下はA×10.21%、100万円超は(A−100万円)×20.42%+102,100円天引きされた分は、その年の所得税の前払いです。1年分の所得税を計算した結果、前払いのほうが多ければ差額が還付されます。独立1年目は売上が安定せず、必要経費もかかりやすいため、前払いが年税額を上回ることもあります。
支払調書は届かなくても申告できる
源泉徴収された金額を確かめる書類として「支払調書」が知られていますが、これは支払った側が翌年1月31日までに税務署へ出す書類です。国税庁の案内では、受け取った本人に写しを渡すことはできる(マイナンバーは載せない)とされているだけで、渡すことが決まっているわけではありません。
支払調書が届かない取引先があっても、確定申告はできます。請求書の報酬額と入金額を1年分並べ、差額(天引きされた額)を取引先ごとに集計しておきましょう。毎月の入金のたびに記録しておくと、申告の時期に慌てずに済みます。
支払調書が届かない取引先には、送ってと頼まないといけないの?
支払調書は支払った側が税務署に出す書類で、本人へ写しを渡すことは義務になっていないんだ。請求書と入金額から、天引きされた額を自分で集計すれば申告できるよ。
インボイスに登録するかを決める材料
開業したての個人は原則として消費税が免除
消費税は、2年前(基準期間)の課税売上高が1,000万円以下なら、原則として納める義務が免除されます。新しく開業した個人は基準期間に売上がないため、原則として免税事業者になります。ただし、前年の1月〜6月(特定期間)の課税売上高と給与の支払額がともに1,000万円を超えると、課税事業者になります。
一方で、インボイス発行事業者に登録すると、売上の金額にかかわらず消費税の申告と納付が必要になります。登録するかどうかは、売上の大きさより「取引先が登録を求めているか」で決まることが多い論点です。
取引先から見た違い
取引先が会社などの課税事業者の場合、登録していないフリーランスへの支払いは、取引先の消費税の計算で一部しか控除できません。2026年10月からは、登録していない相手からの仕入れの控除できる割合が80%から70%に下がりました。取引先の負担が増えるため、登録を求められる場面が増える可能性があります。
反対に、主な取引相手が一般の消費者や、消費税の免税事業者が中心なら、登録しなくても取引先の側に影響は出にくくなります。
2割特例は2026年分まで、その後は3割特例
免税事業者がインボイスに登録して課税事業者になった場合、納める消費税を軽くする特例があります。令和8年度税制改正で、次のように変わりました。
| 申告する年分 | 個人事業者が使える特例 | 納める消費税の目安 |
|---|---|---|
| 2026年分(令和8年分) | 2割特例 | 売上にかかる消費税の2割 |
| 2027年分(令和9年分) | 3割特例(新設) | 売上にかかる消費税の3割 |
| 2028年分(令和10年分) | 3割特例 | 売上にかかる消費税の3割 |
| 2029年分(令和11年分)以後 | 3割特例は使えない | 原則の計算か簡易課税 |
出典(2026年10月31日確認)
国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月、2026年10月31日確認)。どちらの特例も、インボイスに登録したこと(または課税事業者を選んだこと)で免税が受けられなくなった課税期間に限る。3割特例は法人は使えない3割特例を受けるには、確定申告書にその旨を書き添える必要があります。特例を使った年の翌年から簡易課税に移りたい場合は、翌年分の確定申告の期限までに「簡易課税制度選択届出書」を出せば、その年から簡易課税を使えるように見直されました。
住民税・国民健康保険・国民年金の切り替えと金額の決まり方
退職すると、住民税・健康保険・年金の手続きが自分の仕事になります。期限が短いものもあるので、退職日が決まったら先に確認しておきましょう。
| 制度 | 手続きと期限 | 金額の決まり方 |
|---|---|---|
| 住民税 | 手続きは不要。1〜4月に退職すると、5月分までの残りを最後の給与や退職金からまとめて天引き(一括徴収)。6〜12月の退職は、申し出なければ普通徴収に切り替わる | 前年の所得に対してかかり、1月1日の住所地で課税される |
| 国民健康保険 | 職場の健康保険をやめたら14日以内に市区町村へ届出(名古屋市の例) | 前年の所得に応じた所得割と、加入者ごとの均等割の合計。料率は市区町村ごとに違う |
| 任意継続(国保の代わり) | 退職日の翌日から20日以内に手続き。退職日まで継続2か月以上の加入が条件。最長2年 | 退職前の保険料の2倍(会社負担分も自分で払う)。協会けんぽは標準報酬月額32万円が上限 |
| 国民年金 | 退職日の翌日から14日以内に、市区町村役場へ第1号被保険者の届出 | 定額。令和8年度は月額17,920円 |
出典(2026年10月31日確認)
川崎市「退職後の個人住民税・森林環境税の納め方」、東京都主税局「個人住民税」、名古屋市「国民健康保険の加入・脱退」、横浜市「保険料について」、協会けんぽ「任意継続」、日本年金機構「国民年金に加入するための手続き」(2026年10月31日確認)住民税は「前の年の所得」にかかる
住民税の所得割は、前の年の所得に対してかかります。独立1年目の6月から翌年5月までに納める住民税は、会社員だった年の給与をもとに計算されたものです。独立直後で売上が少なくても、前の年の給与が多ければ住民税は高くなります。独立した年の事業の所得は、その翌年度の住民税に反映されます。
普通徴収に切り替わると、市区町村から届く納税通知書で年4回に分けて納めます。
独立した最初の年なのに、住民税がずいぶん高いのはなぜ?
住民税は前の年の所得にかかるから、1年目に納めるのは会社員だった年の給与をもとにした税額なんだ。独立した年の所得は、翌年度の住民税で反映されるよ。
国民健康保険も前年の所得で決まる
国民健康保険料も、前の年の所得をもとに計算されます。たとえば横浜市の令和8年度の保険料は、医療分・支援分・介護分(40〜64歳)・子ども分それぞれの「所得割+均等割」の合計です。
| 区分 | 所得割の料率 | 均等割(1人あたり) | 上限額 |
|---|---|---|---|
| 医療分 | 8.33% | 40,870円 | 67万円 |
| 支援分 | 2.62% | 13,380円 | 26万円 |
| 介護分(40〜64歳) | 2.84% | 16,200円 | 17万円 |
| 子ども分 | 0.34% | 1,770円 | 3万円 |
出典(2026年10月31日確認)
横浜市「令和8年度保険料の料率等について」(2026年5月25日更新、2026年10月31日確認)。子ども分の均等割は1人1,690円と18歳以上1人80円の合計。料率は市区町村ごとに違う前の年の給与が高かった人は、国民健康保険より任意継続のほうが保険料が安くなる場合があります。任意継続は退職日の翌日から20日以内しか申し込めないので、退職前に市区町村で国民健康保険料の見込みを聞き、任意継続の保険料と比べておきましょう。
国民年金の保険料はこの3年で上がっている
国民年金の保険料は所得に関係なく定額ですが、毎年度見直されています。令和8年度(2026年4月〜2027年3月)は月額17,920円で、12か月分では215,040円です。
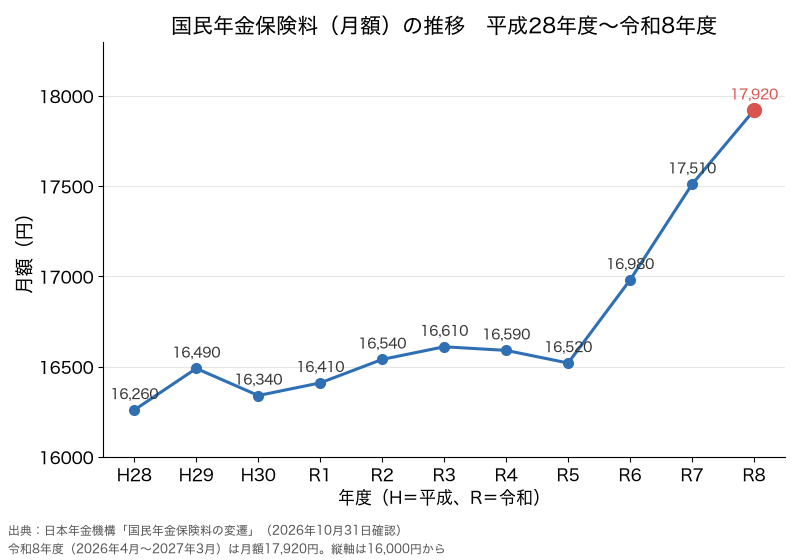
保険料は毎年度見直され、下がった年もありますが、令和5年度の16,520円から3年で1,400円上がりました。厚生年金のときは会社が半分を負担していましたが、国民年金は全額を自分で納めます。納めた保険料は、確定申告で社会保険料控除として全額を所得から差し引けます。
1年目の申告を自分でやるか、任せるか
独立1年目の申告は、給与と事業の所得をまとめる、源泉徴収された報酬を集計する、インボイスに登録していれば消費税の申告もする、と作業が重なります。
日々の記帳と申告書づくりは、確定申告ソフトを使えば自分でも進められます。銀行口座やカードの明細を取り込めるソフトなら、入金額から源泉徴収された額を確かめる作業も楽になります。
マネーフォワード クラウド確定申告の特徴(PR)

- いちばん安いプランは年10,800円(税抜):パーソナルミニ(年払い)
- 1か月の無料トライアル:クレジットカード不要、有料プランへの自動移行なし
- 消費税の申告(インボイス対応)はパーソナルプラン以上
- レシートの撮影で入力を減らせる(プランごとに月の件数の上限あり)
注意:2026年12月1日から料金体系の一部が改定されます(パーソナルミニの年払いは据え置き)。申し込む前に最新の料金を確認してください。出典:マネーフォワード クラウド確定申告 料金プラン(2026年10月21日確認)

よくある質問
会社員時代の副業の所得も、独立後の所得と一緒に申告しますか?
所得税は1月から12月までの1年分の所得をまとめて計算します。同じ年の中で受け取った給与、副業の報酬、独立後の報酬は、所得の種類ごとに計算したうえで1枚の確定申告書にまとめます。
インボイスに登録しないと、源泉徴収の扱いは変わりますか?
源泉徴収の対象になるかどうかは、報酬の種類と支払う側が源泉徴収義務者かどうかで決まります。国税庁は、インボイス制度の導入で、消費税を分けて書いた請求書の場合の源泉徴収の扱いは変わらないとしています。
国民年金保険料を前納すると、どの年の控除になりますか?
社会保険料控除は、その年に実際に支払った金額が対象です。国税庁の質疑応答では、「2年前納」で納めた2年分の保険料は、支払った年にまとめて控除しても、各年分に相当する額をそれぞれの年に控除してもよいとされています。
まとめ
独立1年目の確定申告は、退職した会社の給与と独立後の事業の所得を1枚の申告書にまとめ、給与と報酬から天引きされた税金をまとめて精算するのが基本です。源泉徴収された報酬は、支払調書を待たずに請求書と入金額から集計しておきましょう。
インボイスは、取引先が登録を求めるかどうかを軸に判断し、登録するなら2026年分の2割特例と、2027・2028年分の3割特例を使うことを考えます。住民税と国民健康保険は前の年の給与で決まるため、独立直後の1年は負担が重く感じやすい時期です。退職日から14日・20日といった期限のある手続きを先に済ませ、納める額の見込みを早めに立てておくと安心です。
会計ソフトの特徴(PR)
■ freee会計

- スタータープランは年11,760円(税抜)(年払い)
- 30日間無料で試せる(クレジットカード登録不要)
- プレミアムプランは電話サポート付き

■ やよいの青色申告 オンライン

- セルフプランは初年度無料(2027年3月15日までの申し込みが対象のキャンペーン。口座振替かカードの登録が条件。2年目から年11,800円・税抜)
- どのプランでも機能は同じ。違いはサポートの内容
- ベーシックプランで電話・チャット・メールの操作サポート

注意:無料期間のあとは自動で更新されるプランがあります(やよいは契約終了月の前月末までに停止)。出典:freee会計 料金プラン、やよいの青色申告 オンライン 料金プラン(2026年10月21日確認)
確定申告の準備に(PR)
申告書を自分で作るなら確定申告ソフト、判断に迷うなら税理士への相談が選択肢です。
国税庁の確定申告書等作成コーナーでも無料で申告書を作れます。
出典
- 国税庁 No.2665 年末調整の対象となる人
- 国税庁 No.1910 中途退職で年末調整を受けていないとき
- 国税庁 F5-4 源泉徴収票不交付の届出手続
- 国税庁 国税関係手続が簡素化されました
- 国税庁 No.2030 還付申告
- 国税庁 No.2210 必要経費の知識
- 国税庁 No.1130 社会保険料控除
- 国税庁 No.1130 社会保険料控除 質疑応答
- 国税庁 No.2795 原稿料や講演料等を支払ったとき
- 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは
- 国税庁 No.2502 源泉徴収義務者とは
- 国税庁 No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
- 国税庁 No.6501 納税義務の免除
- 国税庁 No.6531 新規開業又は法人の新規設立のとき
- 国税庁 インボイス制度に関する令和8年度税制改正について(PDF)
- 川崎市 退職後の個人住民税・森林環境税の納め方
- 東京都主税局 個人住民税
- 名古屋市 国民健康保険の加入・脱退
- 横浜市 保険料について
- 横浜市 令和8年度保険料の料率等について
- 協会けんぽ 任意継続
- 日本年金機構 会社を退職したときの国民年金の手続き
- 日本年金機構 国民年金に加入するための手続き
- 日本年金機構 国民年金保険料の変遷