個人事業主の確定申告のやり方を6段階で|令和8年分の期限・書類・納付
この記事の結論
- 令和8年分の申告期間は2027年2月16日〜3月15日(月)。納付の期限も3月15日で、振替納税なら4月23日(金)に引き落とされる
- 税額は「収入-経費(-青色申告特別控除)=所得」から所得控除を引き、税率を掛けて、復興特別所得税2.1%を足して求める
- 所得税の確定申告をすれば、住民税と個人事業税の申告は原則いらない。消費税は課税事業者だけが3月31日までに別に申告する
初めての確定申告、何から手を付ければいいの?
期限までに何をそろえて、どこに出せばいいのか分からない…
個人事業主の確定申告は、1月1日から12月31日までの1年間のもうけを計算して、所得税を自分で申告し、納める手続きです。会社員のように年末調整をしてくれる人はいないので、帳簿の締めから納付まで、自分で順番に進める必要があります。
この記事では、令和8年分(2026年1月〜12月の所得)の確定申告を例に、手続きの流れを6つの段階に分けて確認します。数字は国税庁の案内(令和8年4月1日現在法令等など)で確かめたものです。
確定申告の全体の流れ:6つの段階
12月31日までの売上と経費を帳簿にまとめ、領収書や請求書と照らし合わせる
白色申告は収支内訳書、青色申告は青色申告決算書(貸借対照表と損益計算書)を作る
国民年金や国民健康保険の保険料、生命保険料、医療費など、差し引ける控除の金額が分かる書類をそろえる
確定申告書に所得と控除を書き、税額を計算する。国税庁の確定申告書等作成コーナーや確定申告ソフトを使うと計算は自動
e-Tax、郵送、税務署の窓口のどれかで、3月15日までに出す
3月15日までに納める。振替納税なら4月下旬の振替日に口座から引き落とされる
段階1と2は、1年間の帳簿付けが前提です。開業したばかりで帳簿の準備がまだなら、開業届と青色申告承認申請書を出すところから始めましょう。
確定申告が必要な個人事業主と令和8年分の期限
国税庁は、1年間の所得金額の合計が所得控除の合計を超え、その超える額に対する税額が配当控除などの額を超える人に、確定申告が必要としています(No.2020)。事業の所得が所得控除より少なく税額が出ない人でも、源泉徴収された税金を取り戻すために申告する場合があります。
| 手続き | 令和8年分の期限 | 口座振替の日 |
|---|---|---|
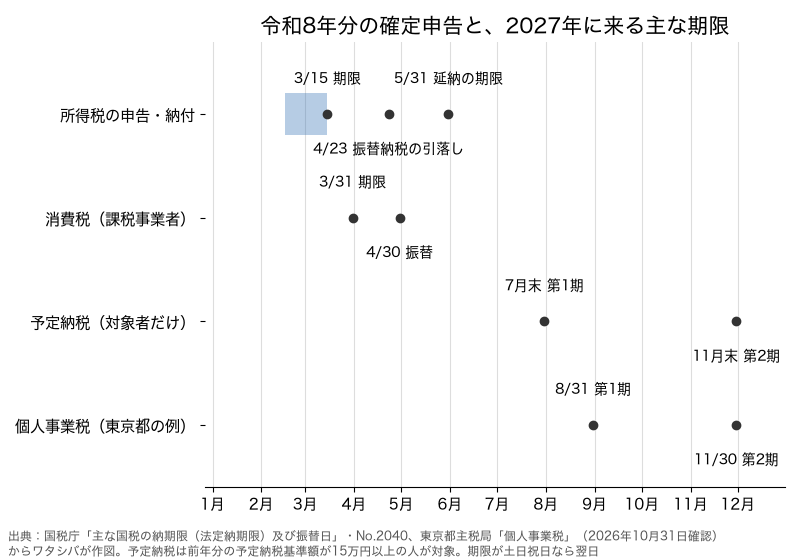
| 所得税の確定申告・納付 | 2027年(令和9年)3月15日(月) | 4月23日(金) |
| 所得税の延納(半分以上を期限までに納めた人の残り) | 2027年5月31日(月) | 5月31日(月) |
| 消費税の確定申告・納付(個人の課税事業者) | 2027年3月31日(水) | 4月30日(金) |
| 所得税の予定納税(対象者だけ) | 第1期 2026年7月31日(金)・第2期 11月30日(月) | 同じ日 |
延納は、3月15日(振替納税の人は振替日)までに納める税額の2分の1以上を納めた人が、残りを5月31日まで延ばせる仕組みです。延ばした分には利子税がかかります。
会社員の副業で、収入が事業所得ではなく雑所得に当たる人は、申告が必要かどうかの判定が違います。
確定申告の必要書類
提出する書類と、手元に保存しておく書類を分けて準備します。
- 確定申告書:第一表と第二表。損失を翌年に繰り越す人は第四表も使う
- 決算書:白色申告は収支内訳書、青色申告は青色申告決算書
- 所得控除の証明書:国民年金保険料の控除証明書、生命保険料の控除証明書など、受ける控除に応じて
- 本人確認書類:紙の申告書にマイナンバーを書いて出す場合
- 保存しておくもの:帳簿、領収書、請求書など(提出はしない)
国税庁は2025年(令和7年)1月から、紙で出した申告書の控えに受付印を押していません。控えは自分でコピーなどを作り、提出した日と一緒に保管しておきましょう。
白色申告と青色申告で変わること
どちらで申告するかは、事前に青色申告承認申請書を出しているかどうかで決まります。出していなければ白色申告です。
| 項目 | 白色申告 | 青色申告 |
|---|---|---|
| 事前の手続き | なし | 青色申告承認申請書(原則その年の3月15日まで。1月16日以後に開業したら開業から2か月以内) |
| 添付する決算書 | 収支内訳書 | 青色申告決算書 |
| 特別控除 | なし | 65万円(55万円の条件に加え、期限内にe-Taxで送信するか優良な電子帳簿で保存)、55万円(複式簿記で記帳し、貸借対照表と損益計算書を添えて期限内に提出)、10万円(それ以外) |
| 赤字の繰越し | 原則できない | 純損失を翌年以後3年間繰り越せる |
55万円と65万円の控除は、3月15日までに申告書を出すことが条件です。期限を過ぎると、この控除は受けられません。白色申告でも、事業所得がある人は帳簿を付けて保存することが求められています。
会計ソフトの特徴(PR)
■ freee会計

- スタータープランは年11,760円(税抜)(年払い)
- 30日間無料で試せる(クレジットカード登録不要)
- プレミアムプランは電話サポート付き

■ やよいの青色申告 オンライン

- セルフプランは初年度無料(2027年3月15日までの申し込みが対象のキャンペーン。口座振替かカードの登録が条件。2年目から年11,800円・税抜)
- どのプランでも機能は同じ。違いはサポートの内容
- ベーシックプランで電話・チャット・メールの操作サポート

注意:無料期間のあとは自動で更新されるプランがあります(やよいは契約終了月の前月末までに停止)。出典:freee会計 料金プラン、やよいの青色申告 オンライン 料金プラン(2026年10月21日確認)
所得税の計算の流れと計算例
所得税は、次の順番で計算します。
- 事業所得=収入(売上)-必要経費(-青色申告特別控除)
- 課税される所得金額=所得の合計-所得控除(基礎控除、社会保険料控除など)
- 所得税額=課税される所得金額×税率-控除額(速算表)
- 納める税額=所得税額+復興特別所得税(所得税額の2.1%)-源泉徴収税額・予定納税額
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
基礎控除は令和8年分から改正され、合計所得金額が489万円以下なら104万円です(489万円超655万円以下は67万円、655万円超2,350万円以下は62万円など)。令和8年分のこの規定は、2026年12月1日に施行されます。
計算例:売上800万円・経費435万円の場合
ワタシバが置いた条件で、白色と青色(65万円控除)を比べます。ほかの所得はなく、所得控除は基礎控除104万円と社会保険料控除70万円だけとします。
| 項目 | 白色申告 | 青色申告(65万円控除) |
|---|---|---|
| 収入-経費 | 365万円 | 365万円 |
| 青色申告特別控除 | なし | 65万円 |
| 事業所得 | 365万円 | 300万円 |
| 所得控除(基礎控除104万円+社会保険料控除70万円) | 174万円 | 174万円 |
| 課税される所得金額 | 191万円 | 126万円 |
| 所得税(5%) | 95,500円 | 63,000円 |
| 復興特別所得税(2.1%) | 2,005円 | 1,323円 |
| 合計 | 97,505円 | 64,323円 |
同じもうけでも、この条件では所得税と復興特別所得税の合計に3万3千円ほどの差が出ます。
計算は全部、自分で手でやらないといけないの?
国税庁の確定申告書等作成コーナーで金額を入れると、申告書が作られて付表や明細書も自動で作成されるよ。確定申告ソフトを使っても計算は自動なんだ。
e-Taxで申告する方法
e-Taxは、申告書をインターネットで送る方法です。国税庁の確定申告書等作成コーナーで画面の案内に沿って金額を入れると、申告書を作って、そのまま送信できます。
青色申告の65万円控除を受けるには、期限までにe-Taxで申告書と決算書を送るか、帳簿を優良な電子帳簿で保存する必要があります。複式簿記で帳簿を付けているなら、紙で出すかe-Taxで送るかだけで、控除が55万円か65万円かが変わります。
申告書を出しても、税務署から納付書は送られてきません。次の段落の納付方法から、自分で納め方を選びます。
マネーフォワード クラウド確定申告の特徴(PR)

- いちばん安いプランは年10,800円(税抜):パーソナルミニ(年払い)
- 1か月の無料トライアル:クレジットカード不要、有料プランへの自動移行なし
- 消費税の申告(インボイス対応)はパーソナルプラン以上
- レシートの撮影で入力を減らせる(プランごとに月の件数の上限あり)
注意:2026年12月1日から料金体系の一部が改定されます(パーソナルミニの年払いは据え置き)。申し込む前に最新の料金を確認してください。出典:マネーフォワード クラウド確定申告 料金プラン(2026年10月21日確認)

郵送・窓口で出す場合
紙の申告書は、住所地を所轄する税務署(または国税庁の業務センター)へ郵便か信書便で送るか、税務署の窓口に持って行きます。郵送した場合は、郵便の通信日付印の日付が提出日になります。税務署が閉まっている時間は、時間外収受箱に入れられます。
確定申告の納付方法
| 納付方法 | 使える条件 | 注意すること |
|---|---|---|
| 振替納税 | 事前に口座振替の依頼書を出す | 令和8年分は2027年4月23日に引落し |
| ダイレクト納付 | e-Taxで申告し、事前に届出書を出す | 手数料は不要。即時か指定した日に口座から引き落とす |
| インターネットバンキング・ATM | 対応する金融機関 | — |
| クレジットカード | 専用サイトから | 税額に応じた決済手数料がかかる |
| スマホアプリ納付 | 納付税額が30万円以下 | — |
| コンビニ(QRコード) | 納付税額が30万円以下 | 自宅などでQRコードを作って持っていく |
| 金融機関・税務署の窓口 | 納付書で現金納付 | — |
前の年の申告納税額などから計算した予定納税基準額が15万円以上になると、翌年は7月と11月に、その3分の1ずつを前払いする予定納税の対象になります。税務署から6月15日までに通知が届きます。前払いした分は、次の確定申告で差し引いて精算します。
3月15日を過ぎてしまったら、もう申告できないの?
気づいたらすぐに申告すれば、期限後申告として受け付けられるよ。ただ、無申告加算税がかかることがあって、55万円・65万円の青色申告特別控除も受けられなくなるんだ。
期限から1か月以内に自主的に申告し、期限内に申告する意思があって、税金を期限までに全額納めているなどの条件を満たせば、無申告加算税はかかりません(No.2024)。
消費税・住民税・個人事業税との関係
所得税の確定申告をしたあと、ほかの税金がどう動くかをまとめます。
| 税金 | 申告 | 納める時期・税率など |
|---|---|---|
| 消費税 | 課税事業者だけが申告(3月31日まで)。前々年の課税売上高が1,000万円以下なら原則免除だが、インボイスの登録事業者は免除されない | 令和8年分は2割特例を使える最後の年。令和9年分・令和10年分は、個人事業者で一定の人に3割特例 |
| 住民税 | 所得税の確定申告をすれば、住民税の申告をしたものとみなされる | 所得割10%(東京都の場合、都民税4%+区市町村民税6%)と均等割。市区町村から納税通知書が届く |
| 個人事業税 | 所得税の確定申告をすれば申告不要(申告書の「事業税に関する事項」に記入) | 法定業種が対象。事業主控除290万円を引いて税率5%など(東京都)。8月と11月に納める |
出典(2026年10月31日確認)
国税庁 No.6501・インボイス制度に関するお知らせ(令和8年度税制改正特集)、横浜市 市民税・県民税申告書に関するよくあるご質問、東京都主税局 個人住民税・個人事業税(2026年10月31日確認)個人事業税には青色申告特別控除がないため、計算では所得に足し戻します。そこから事業主控除の290万円などを引いた残りに、税率を掛けます。
経費の範囲やインボイス、住民税・国民健康保険の負担は、事業の規模や働き方で大きく変わります。まずは所得税の確定申告を期限内に終えることが、ほかの税金の計算の土台になります。
よくある質問
赤字でも確定申告をしたほうがいいですか?
青色申告なら、事業の赤字(純損失)を翌年以後3年間繰り越して、翌年以降の所得から差し引けます。繰り越すには、赤字の年も確定申告書を出し、損失申告用の第四表を使います。
確定申告を税理士に頼むといくらかかりますか?
税理士の報酬は事務所ごとに決まっていて、決まった相場の表はありません。帳簿付けから頼むか、申告書の作成だけかでも変わります。
クラウドファンディングで集めた支援金も申告するのですか?
購入型の支援金は、リターンを渡す代わりに受け取るお金なので、個人なら事業所得や雑所得として扱われます。
まとめ
個人事業主の確定申告は、帳簿を締める、決算書を作る、控除の書類を集める、申告書を作る、提出する、納付する、の6段階です。令和8年分は2027年3月15日(月)が申告と納付の期限で、振替納税なら4月23日(金)に引き落とされます。
税額は、所得から所得控除を引いて税率を掛け、復興特別所得税2.1%を足して求めます。青色申告で65万円控除を受けるなら、3月15日までにe-Taxで送ることを前提に準備しておきましょう。住民税と個人事業税は、所得税の確定申告の内容をもとに計算されます。
確定申告の準備に(PR)
申告書を自分で作るなら確定申告ソフト、判断に迷うなら税理士への相談が選択肢です。
国税庁の確定申告書等作成コーナーでも無料で申告書を作れます。
出典
- 国税庁 No.2020 確定申告
- 国税庁 主な国税の納期限(法定納期限)及び振替日
- 国税庁 令和7年分 確定申告の手引き 延納の届出
- 国税庁 令和7年分 確定申告の手引き 申告書の提出方法
- 国税庁 令和7年分 確定申告の手引き 納付の方法
- 国税庁 ダイレクト納付の手続
- 国税庁 No.2260 所得税の税率
- 国税庁 No.1199 基礎控除
- 国税庁 No.2070 青色申告制度
- 国税庁 No.2072 青色申告特別控除
- 国税庁 No.2040 予定納税
- 国税庁 No.2024 確定申告を忘れたとき
- 国税庁 No.6501 納税義務の免除
- 国税庁 インボイス制度に関するお知らせ(令和8年度税制改正特集)
- 国税庁 令和7年1月からの申告書等の控えへの収受日付印の押なつについて
- 横浜市 市民税・県民税申告書に関するよくあるご質問
- 東京都主税局 個人住民税
- 東京都主税局 個人事業税