
不動産クラファンはやめとけ?儲からないと言われる理由を数字で検証【2026年】
不動産クラファンを調べると「やめとけ」って出てくるけど、本当に危ないの?
利回り4%くらいって、結局儲からないんじゃない?
不動産クラウドファンディング(不動産クラファン)は、1万円前後から不動産に投資できる仕組みです。一方で、検索すると「やめとけ」「儲からない」という言葉もよく出てきます。
この記事では、よく挙がる理由を一つずつ取り上げ、公式サイトの実績や国税庁の資料で確かめられることと、確かめられないことに分けて整理しました。
この記事の結論
- 「やめとけ」と言われる主な理由は、途中解約できない・元本保証がない・利回りが低い・税金がかかる・抽選に当たらない・倒産が心配の6つ
- 劣後出資が10%なら、物件の価値が10%下がるまでは投資家の元本は減らない。それを超えると減り始める
- 予定より早く償還されると、受け取る分配金の総額は減る
- すぐ使うお金で投資する人や、元本の減少を受け入れられない人には向かない
「やめとけ」と言われる理由と、数字で確かめた結果
| よく言われる理由 | 確かめた結果 |
|---|---|
| 途中で解約できない | 事実。クーリング・オフ(8日)を過ぎると原則解約できない |
| 元本割れするかもしれない | 事実。元本保証はない。ただし劣後出資の範囲までは投資家の損失を先に吸収する仕組みがある |
| 利回りが低くて儲からない | サービスで差がある。CREALの146本では4%台が中心 |
| 税金で手取りが減る | 事実。匿名組合型の分配金は20.42%が源泉徴収される |
| 抽選に当たらない | 抽選式のサービスでは事実。ジャストフィットの匿名組合型6本は応募が募集額の109%〜236% |
| 運営会社が倒産したら終わり | ファンドの形による。SPC(特別目的会社)で物件を持つファンドは倒産隔離の仕組みがある |
ここからは、とくに誤解されやすい3つを詳しく見ていきます。
理由1:元本割れのリスク 劣後出資で守られる範囲を計算
多くのサービスは「優先劣後」という仕組みを使っています。投資家は優先出資、運営会社は劣後出資をして、損失が出たら先に劣後出資から減らします。
たとえばジャストフィット札幌中島公園は、優先出資90%・劣後出資10%です。この割合で、物件の価値が下がったときに投資家の元本がどれだけ減るかを計算しました。
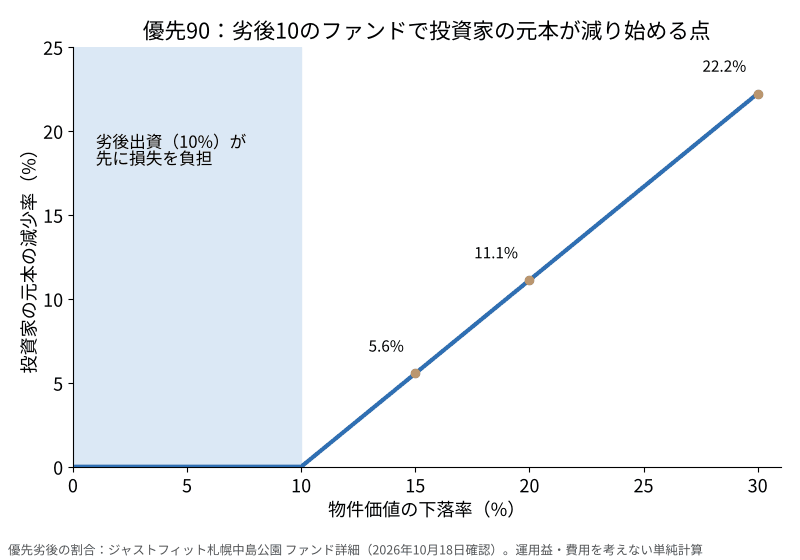
| 物件価値の下落 | 劣後出資の損失 | 投資家(優先出資)の元本の減少 |
|---|---|---|
| 5% | 5%分をすべて吸収 | 0% |
| 10% | 10%分をすべて吸収 | 0% |
| 15% | 全額(10%分) | 約5.6% |
| 20% | 全額(10%分) | 約11.1% |
| 30% | 全額(10%分) | 約22.2% |
10%までの下落なら、投資家の元本は減りません。ただし、それを超えると投資家の元本も減り始めます。劣後出資の割合はファンドごとに違うので、申し込む前に書面で必ず確かめましょう。
気になるファンドの劣後出資の割合を入れると、どこから元本が減り始めるかを試せます。
劣後出資シミュレーター(元本がどこから減るか)
運用益や費用を考えない単純計算です。投資家の元本の減少率=(下落率−劣後出資の割合)÷優先出資の割合。劣後出資の割合はファンドごとに違うため、契約成立前書面で確認してください。元本は保証されません。
なお、公表されている実績では、CREALは運用が終わったファンドをすべて元本割れせずに償還したとしており、ジャストフィットもこれまでの12ファンドすべてで想定利回りどおりに配当したとしています。これは過去の結果で、将来を保証するものではありません。
劣後出資があれば、元本は絶対に減らないの?
劣後出資の割合を超えて値下がりすると、投資家の元本も減り始めるよ。
理由2:儲からない? 早期償還で分配が減る仕組み
利回りは「年率」で表されます。そのため、予定より早く運用が終わると、受け取れる分配金の総額は減ります。
CREALの公式サイトに載っている実績を集計すると、償還済みの121本は、予定の運用期間が平均17.0か月だったのに対し、実際は平均11.8か月で終わっていました。期間で単純に計算すると、予定の約7割です。予定より長引いたファンドは0本でした。
| 例:10万円を想定利回り4.5%で出資 | 分配金の総額(税引前) |
|---|---|
| 予定どおり12か月で終了 | 4,500円 |
| 6か月で早期償還 | 2,250円 |
早期償還は元本が早く戻るので悪いことではありませんが、「1年間4.5%で運用できる」と考えていると、思ったより分配が少なく感じます。戻ってきたお金をすぐ次のファンドに回せるかも考えておくと、がっかりしにくくなります。
自分の金額と、予定・実際の期間を入れて比べてみてください。
分配金シミュレーター(税引前・手取り)
年率×期間の単純計算です。匿名組合型の分配金は原則として雑所得で、分配時に20.42%が源泉徴収されます(国税庁)。実際の分配額はファンドの条件や運用結果で変わります。
「儲からない」と感じるかどうかは、比べる相手でも変わります。不動産クラファンは、運用中に価格が毎日動かない代わりに、利回りは数%台が中心です。大きく増やすための投資ではなく、値動きを見ずに数%を狙う投資と考えると、期待とのずれが小さくなります。
理由3:税金で手取りが減る
匿名組合型の分配金は、国税庁の通達で原則として雑所得とされ、支払い時に20.42%が源泉徴収されます。上の例の4,500円なら、源泉徴収後の手取りは約3,581円です。
また、雑所得で損失が出ても、ほかの所得(給与など)と相殺はできません。
| ポイント | 内容 |
|---|---|
| 源泉徴収 | 分配時に20.42% |
| 損失 | 雑所得の損失はほかの所得と損益通算できない |
確定申告が必要になる条件は、働き方やほかの所得によって変わります。
本当に「やめたほうがいい」ファンドの見分け方
「不動産クラファン全体をやめるべきか」より、「このファンドは見送るべきか」を考えるほうが役に立ちます。申し込む前に、次の表で書面の内容を確かめてみてください。
| 確認すること | 見送りを考えたいサイン |
|---|---|
| 劣後出資の割合 | 割合が小さく、少しの値下がりで元本が減る |
| 借入の有無 | 借入があり、返済の条件が書面で分かりにくい |
| 高い利回りの理由 | 記念ファンドなどの理由がなく、利回りが高い理由が説明されていない |
| 運用期間 | お金を使う予定の時期と重なっている |
| マスターリース | 空室が出たときに家賃が入らない条件なのに、それを前提にしていない |
| 運営会社の許可 | 許可番号が公式サイトに見当たらない |
どれか1つに当てはまったら必ずやめる、という意味ではありません。当てはまる項目が多いほど、条件をよく読み、金額を小さくするという使い方をおすすめします。
じゃあ、どんなファンドを避ければいいの?
劣後出資が小さい、借入の条件が分かりにくいなど、当てはまる項目が多いものは慎重にね。
不動産クラファンが向かない人
- 1年以内に使う予定のあるお金で投資しようとしている人
- 元本が少しでも減るのは受け入れられない人
- 必ず決めた金額を投資したい人(抽選式の場合)
- 書面を読まずに、利回りの数字だけで選びたい人
逆に、向いている人
- 値動きを毎日見ずに、少額から不動産に分散したい人
- 運用期間中は使わないお金で投資できる人
- ファンドごとに劣後出資や借入を確認できる人
リスクを抑える選び方
公式サイトの会社情報で、不動産特定共同事業の許可番号を確かめます。
割合が大きいほど、投資家の元本が守られる範囲が広がります。
借入があるファンドは、返済が優先されるため分配や元本が遅れることがあります。
途中解約できないので、使わない期間に合わせてファンドを選びます。
複数のファンドやサービスに分けると、1本の結果に左右されにくくなります。
CREALの募集中のファンドと実績は、公式サイトで確認できます。
よくある質問
不動産クラファンで元本割れした例はありますか?
CREALは、運用が終わったファンドはすべて元本割れせずに償還したと公表しています。ジャストフィットは、これまでの全ファンドで想定利回りどおりに配当したと公表しています。ただし、業界全体の元本割れ件数をまとめた公的な統計は見つかりませんでした。
利回り10%のファンドは危ないですか?
利回りが高い理由はファンドごとに違います。記念ファンドのように特別な条件で組まれる場合もあれば、借入や開発のリスクを含む場合もあります。理由を書面で確かめることが大切です。
早く償還されたら損をしたことになりますか?
元本が早く戻るので、損をしたわけではありません。ただし、利回りは年率なので、受け取る分配金の総額は予定より少なくなります。戻ったお金を次にどう使うかを考えておくと安心です。
まとめ
「やめとけ」と言われる理由のうち、途中解約できないこと、元本保証がないこと、税金がかかることは事実です。一方で、劣後出資によって一定の範囲まで元本が守られる仕組みや、公表されている償還実績もあります。
大切なのは、仕組みを理解したうえで、使う予定のないお金で、ファンドごとの条件を確かめて投資することです。「やめとけ」と言われる点の多くは、クラウドファンディング全体に共通する弱点でもあります。