
不動産クラファンとソーシャルレンディングの違い|リスクと実績で比較【2026年】
不動産クラファンとソーシャルレンディング、どっちも「1万円から」で似てる…何が違うの?
不動産担保のソーシャルレンディングもあるし、余計に分からない
不動産クラウドファンディングとソーシャルレンディングは、どちらもネットで少額から申し込め、途中で解約できないことが多い投資です。見た目は似ていますが、お金が減る原因がまったく違います。
この記事では、法律や仕組みの違いに加えて、各社の公式サイトに載っている実績の数字を「何を数えた数字か」まで読み比べました。
この記事の結論
- 不動産クラウドファンディングは不動産の運用に出資し、家賃や売却益から分配を受ける。ソーシャルレンディングは企業への貸付の利息を受け取る
- お金が減る原因は、前者が物件の値下がり・空室、後者が借り手の返済遅延・貸し倒れ
- 不動産クラウドファンディングは劣後出資、ソーシャルレンディングは担保・保証が損失を和らげる主な仕組み
- 利回りの数字は「想定」「予定」「目標」「実績」と種類が違うので、そのままは比べられない
- 税金はどちらも匿名組合型なら原則として雑所得で、20.42%が源泉徴収される
ひと目で分かる違い
| 項目 | 不動産クラウドファンディング | ソーシャルレンディング |
|---|---|---|
| お金を出す先 | 運営会社が持つ不動産の運用 | 企業などへの貸付(ファンド経由) |
| 根拠になる法律 | 不動産特定共同事業法 | 金融商品取引法 |
| 運営会社に必要なもの | 不動産特定共同事業の許可 | 金融商品取引業の登録(第二種など) |
| リターンのもと | 家賃収入、売却益 | 借り手が払う利息 |
| お金が減る主な原因 | 物件の値下がり、空室、売却の遅れ | 借り手の返済遅延、貸し倒れ |
| 損失を和らげる仕組み | 劣後出資(運営会社が先に損をかぶる) | 担保、保証 |
| 途中解約 | 原則できない | 原則できない |
| 分配金の税金(匿名組合型) | 原則として雑所得、20.42%を源泉徴収 | 原則として雑所得、20.42%を源泉徴収 |
不動産担保のソーシャルレンディングはどっち?
クラウドバンクの「不動産担保型ローンファンド」やOwnersBookの貸付型のように、不動産を担保にした貸付もあります。これはソーシャルレンディングです。投資家が受け取るのは貸付の利息で、不動産は「返済されなかったときに売って回収するための担保」という位置づけです。
不動産を担保にした貸付は、どっちに入るの?
不動産担保でも、受け取るのが貸付の利息ならソーシャルレンディングだよ。
お金が減る仕組みの違い
不動産クラウドファンディング:劣後出資が先に損をかぶる
多くのサービスは、運営会社も「劣後出資」としてお金を出しています。たとえば優先90:劣後10のファンドなら、物件の価値が10%下がるまでは、投資家の元本は減りません。15%下がると、投資家の元本は約5.6%減る計算です。
劣後出資シミュレーター(元本がどこから減るか)
運用益や費用を考えない単純計算です。投資家の元本の減少率=(下落率−劣後出資の割合)÷優先出資の割合。劣後出資の割合はファンドごとに違うため、契約成立前書面で確認してください。元本は保証されません。
ソーシャルレンディング:担保と保証から回収する
借り手が返済できなくなると、運営側は担保を売ったり、保証人に請求したりして回収します。回収に時間がかかると、その間は償還が遅れます。クラウドバンクのDR社向け融資では、2023年3月の返済期日から返済がなく、2026年10月時点でも担保の売却や裁判が続いています。
| 仕組み | 具体例 |
|---|---|
| 劣後出資 | ジャストフィット札幌中島公園:優先90:劣後10 |
| 担保 | クラウドバンク:原則としてすべての運用債権に、債権額を上回ると評価される担保などを設定(会社の説明) |
| 担保 | OwnersBook:貸付型は全案件が不動産担保付き |
利回りの数字は「何の数字か」で読む
各社が大きく出している利回りは、数え方がばらばらです。並べて比べる前に、種類をそろえる必要があります。
| サービス | 種類 | 公表されている数字 | 数字の種類 |
|---|---|---|---|
| CREAL | 不動産クラファン | 146本の想定利回りは4.5%が最多 | 募集時の「想定」 |
| 利回りくん | 不動産クラファン | 184本の予定利回りの平均4.44% | 募集時の「予定」 |
| Funds | ソーシャルレンディング | 平均予定利回り2.43%(スタンダードファンド) | 募集時の「予定」 |
| クラウドバンク | ソーシャルレンディング | 実績平均利回り6.35%(直近1年に終了、遅延中は除く) | 終わったファンドの「実績」 |
| OwnersBook | ソーシャルレンディング(貸付型) | 返済遅延1件、元本割れ0件 | 件数の実績 |
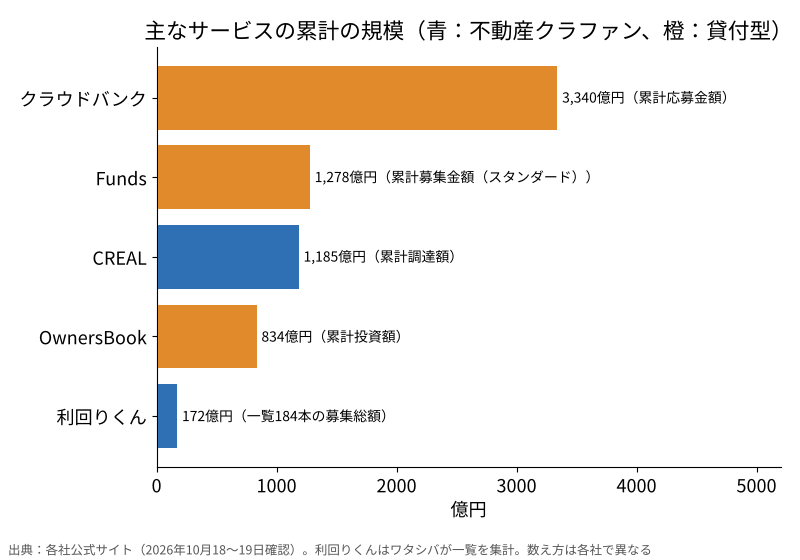
「想定」「予定」は募集のときの見込み、「実績」は終わったファンドの結果です。さらに、実績の数字に遅延中のファンドが含まれるかどうかも、会社によって違います。数字が大きいほうを選ぶのではなく、注記まで読んで比べましょう。
利回りの数字を並べて比べればいいんじゃない?
「想定」「予定」「実績」で数字の種類が違うから、そのままは比べられないよ。
公表されている実績を比べる
| サービス | 公表されている主な実績 |
|---|---|
| CREAL | 完了したファンドはすべて元本割れなく償還と公表。償還済み121本は予定の平均17.0か月に対し実際は平均11.8か月(ワタシバ集計) |
| 利回りくん | 一覧の184本すべてが募集額に到達(ワタシバ集計)。元本割れの件数の記載は確認できず |
| Funds | スタンダードファンド533件が運用終了、元本毀損0件 |
| クラウドバンク | 運用終了7,689件。DR社向け融資のファンドは償還遅延中 |
| OwnersBook | 償還済み395件、返済遅延1件、元本割れ0件 |
どちらが向いている?
| あなたの考え | 向いているほう |
|---|---|
| 物件の値下がりより、企業の返済のほうが読みやすい | ソーシャルレンディング |
| 貸付先の企業名や担保を見て選びたい | ソーシャルレンディング |
| 劣後出資で守られる範囲がはっきりしているほうがいい | 不動産クラウドファンディング |
| 物件の場所や種類を見て選びたい | 不動産クラウドファンディング |
| 1円から少しずつ試したい | ソーシャルレンディング(Fundsは1円から) |
お金が減る原因が違うので、両方に分けて投資すると、1つの原因で全部が減るのを避けやすくなります。たとえば半分ずつに分けておけば、どちらか一方で損失が出たときの影響を分けやすくなります(景気が悪くなると、両方が同時に減ることもあります)。
Fundsの募集中のファンドと運用実績は、公式サイトで確認できます。
CREALの募集中のファンドと実績は、公式サイトで確認できます。
不動産クラウドファンディングもソーシャルレンディングも「投資型」のクラウドファンディングです。
よくある質問
どちらのほうがリスクは小さいですか?
一概には言えません。お金が減る原因が違い、元本保証はどちらにもありません。劣後出資の割合や担保の内容など、ファンドごとの条件で比べる必要があります。
確定申告はどちらも同じですか?
匿名組合型であれば、どちらも分配金は原則として雑所得で、20.42%が源泉徴収されます。任意組合型の不動産クラウドファンディングは、不動産所得になるなど扱いが違います。
遅延が起きやすいのはどちらですか?
ソーシャルレンディングは借り手の返済しだい、不動産クラウドファンディングは物件の売却しだいで、どちらも遅れることがあります。過去には、ソーシャルレンディングで資金の使い道が説明と違っていたとして行政処分を受けた事業者もありました。
まとめ
不動産クラウドファンディングは不動産の運用に、ソーシャルレンディングは企業への貸付にお金を出す投資です。お金が減る原因も、損失を和らげる仕組みも違います。
利回りの数字は種類がばらばらなので、注記まで読んで比べ、リスクの原因が違う両方に分けて投資するのも一つの方法です。