オルタナバンクは大丈夫?借り手の全東信破産と776ファンドの利回り
オルタナバンクって、三井物産のALTERNAと同じ会社?
利回りが高いファンドが多いけど、トラブルはないのかな…
オルタナバンクは、SAMURAI証券株式会社(関東財務局長(金商)第36号)が運営する、貸付型クラウドファンディングを中心としたサービスです。以前は「SAMURAI FUND」という名前でした。名前が似ている「ALTERNA(オルタナ)」は三井物産デジタル・アセットマネジメントのデジタル証券のサービスで、会社も仕組みも別物です。
オルタナバンクを調べるなら、2026年7月に起きた借り手の破産は外せません。この記事では、公式の商品一覧に載っている776本をワタシバで集計したうえで、破産の影響を受けたファンド、担保やノンリコースの意味、解約の条件を、公式のお知らせをもとに整理しました。
この記事の結論
- 商品一覧には776本(完済540本、運用中223本など)。目標利回りの中央値は6.5%で、6〜8%が342本と最も多い
- 2026年7月、最終的な借り手だった株式会社全東信が破産。関係する6本のうち、終了予定日(7月31日)を過ぎた3本は分配・償還が遅れている。ほかの2本も回収状況で金額と時期が変わる
- 運用中の解約はできない。元本保証はなく、損失額は破産手続が終わるまで確定しない
776本の目標利回りと運用期間
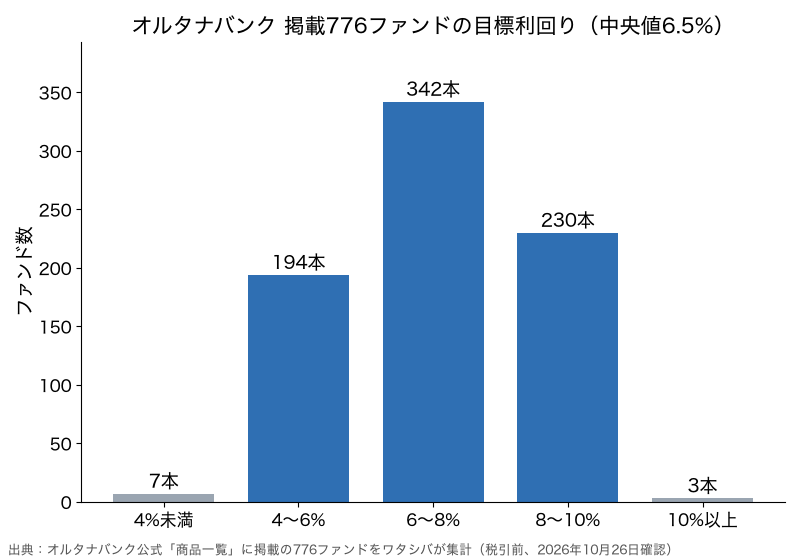
| 目標利回り(税引前) | ファンド数 |
|---|---|
| 4%未満 | 7本 |
| 4〜6%未満 | 194本 |
| 6〜8%未満 | 342本 |
| 8〜10%未満 | 230本 |
| 10%以上 | 3本 |
商品一覧に載っている776本(ID363〜1194)の目標利回りは、中央値6.5%でした。完済した540本の中央値は6.0%、運用中の223本は8.0%で、最近のファンドほど高めの目標利回りが並んでいます。
運用期間は中央値11か月で、1か月の超短期から63か月まで幅があります。13か月以上のファンドも253本あり、長めの運用を前提にしたファンドも少なくありません。最低申込額は758本が1万円でした。
最近のファンドは前より利回りが高いの?
完済した540本の中央値は6.0%、運用中の223本は8.0%だったよ。
最近は海外・金融事業者向けが中心
最近のファンド名を見ると、海外のBNPL(後払い)事業者、中央アジアの動産担保貸付、インドやポーランドの金融事業者、デジタルバンク、東証プライム上場企業、系統用蓄電池のローンなど、不動産以外への貸付が多く並んでいます。「毎月分配」「3ヶ月毎分配」など期中に分配するファンドも多く、初回投資家限定や取引回数限定のファンドもあります。
2026年7月、借り手の全東信が破産
公式のお知らせ(第1報)によると、株式会社全東信は2026年7月6日に大阪地方裁判所へ破産手続開始を申し立て、同日に開始決定を受けました。全東信は、次の6本の「最終資金需要者」(最終的にお金を借りていた会社)です。
| ファンド | 募集金額 | 一覧の申込額 | 目標利回り | 終了予定日 |
|---|---|---|---|---|
| 【元利金一括】クレカ早期決済代行事業短期支援ファンドID889 | 1億5,000万円 | 1億1,000万円 | 6.5% | 2026年7月31日 |
| 同 ID991 | 1億5,000万円 | 9,905万円 | 5.0% | 2026年7月31日 |
| 同 ID1006 | 5,095万円 | 4,545万円 | 5.0% | 2026年7月31日 |
| 同 ID918 | 1億5,000万円 | 1億4,821万円 | 6.5% | 2026年9月30日 |
| 同 ID992 | 1億5,000万円 | 1億4,548万円 | 6.5% | 2027年2月1日 |
| 【3ヶ月毎分配】国内分散短期運用型ID943 | 9,135万円 | 9,075万円 | 5.5% | 2026年7月31日(終了済み) |
2026年9月8日の第5報では、次のように説明しています。
- ID943はリコースの対象で、予定どおり7月31日に運用を終え、8月12日に分配した
- ほかの5本はノンリコースで、返済のもとになるお金が全東信からの回収金に限られる。破産手続での回収状況によって、分配・償還の金額と時期に影響が出る
- 最終的な損失額と回収率は、手続きが終わっていないため未確定
- 6本以外のファンドは、全東信への貸付を含まないため影響はない
5本はどれも元利金一括で、運用の途中に分配はありません。終了予定日が2026年7月31日の3本(ID889・991・1006)は、第5報の時点で予定日を過ぎており、分配・償還が遅れています。ID918は9月30日、ID992は2027年2月1日が終了予定日です。5本の一覧の申込額を合わせると約5億4,800万円ですが、損失額はまだ決まっていません。
商品一覧では、この5本は「運用中」と表示されていました。第5報でも、償還期日を過ぎてもマイページが「正常」のまま表示されることがあると説明しています。
「担保付」って書いてあったのに、どうして回収できないの?
第5報によると、担保はファンド側の貸付への質権で、全東信への貸付は無担保だったんだ。
「担保付」と「ノンリコース」の意味
第5報では、募集ページの「担保付き」は、営業者のSAMURAI CAPITAL MANAGEMENT1号合同会社(SCM)から、運営者で貸付先のSAMURAI ASSET FINANCE合同会社(SAF)への貸付に設定された質権のことで、SAFから全東信への貸付は無担保だったと説明しています。「担保付」と書かれていても、最終的な借り手に担保がついているとは限りません。
ノンリコースは、返済のもとになるお金を特定の回収金に限る仕組みです。最終的な借り手から回収できなければ、その分は投資家の分配・償還に影響します。商品一覧では、ID1154以降のファンドの多く(36本中34本)に「リコース型」「ノンリコース型」のタグが付いています。
公式の運用実績の数字を読むときの注意
公式サイトでは、貸付型の「目標利回り達成率」や、投資家全体の損益から計算した「元本毀損率」を載せています。運用実績ページの注記によると、これらは2022年1月1日から2025年12月31日までに運用を始めて償還したファンドや、2025年12月31日時点の損益をもとにした数字です。2026年7月の全東信の件は、この数字には含まれていません。
同じページでは、目標利回りに届かなかったファンドが2本(米ドル建ての為替の影響と、円建ての早期償還)、返済期日が延びた「延長」のファンドが2本あったとしています。
解約・手数料・税金
運用期間に入ったら抜けられない
運用期間が始まったあとは解約できません。申込の取消しは、募集が満額になるか募集期間が終わるまでならできます。募集が終わった日から8日間はクーリング・オフもできます。
入出金の手数料は自己負担
口座開設・維持の手数料と申込手数料はかかりません。デポジット口座への入金と出金の手数料は自分で負担します。営業者の報酬などは、ファンドの費用として間接的に負担します。
損失が出たときの税金
分配金は雑所得です。第5報では、損失が確定した場合に、雑所得となるほかの所得と損益通算できると案内しています。具体的な扱いは税務署や税理士に確かめましょう。
申し込む前に確かめたい3つのこと
- 最終的な借り手は誰か:ファンド名の事業者だけでなく、その先にお金が流れる会社まで確かめる
- 担保は誰の貸付に付いているか:「担保付」の対象が、最終的な借り手への貸付かどうか
- リコースかノンリコースか:ノンリコースなら、回収できなかった分は分配・償還に直接響く
全東信の件とあわせて確かめたいこと
ALTERNA(オルタナ)とは何が違いますか?
ALTERNAは三井物産デジタル・アセットマネジメントが運営するデジタル証券のサービスで、不動産などを裏付けにした証券に投資します。オルタナバンクはSAMURAI証券が扱う貸付型のファンドが中心で、運営会社も商品の仕組みも違います。
全東信の件はもう解決しましたか?
2026年9月8日の第5報の時点では、破産手続が続いており、損失額と回収率は未確定です。最新の状況は公式のお知らせで確認してください。
最低いくらから申し込めますか?
商品一覧の776本のうち758本は、最低申込額が1万円でした。ファンドによっては5万円以上のものもあります。
まとめ
オルタナバンクの商品一覧には776本が並び、目標利回りの中央値は6.5%、最近は8%前後のファンドが多くなっています。一方で、2026年7月には借り手の全東信が破産し、関係するノンリコースの5本のうち、終了予定日を過ぎた3本で分配・償還が遅れています。
利回りの高さより先に、最終的な借り手、担保の対象、リコースかどうかを募集ページと契約締結前交付書面で確かめることが、このサービスでは特に大切です。