COMMOSUS(コモサス)の評判|170ファンドの利回り推移と募集中止の例
コモサスって最近よく見るけど、利回り7%くらいの案件が多いみたい。
前からそうなのかな?どんな会社に貸しているんだろう?
COMMOSUS(コモサス)は、株式会社コモサス(第二種金融商品取引業者 関東財務局長(金商)第2973号)が運営する、融資型クラウドファンディング(ソーシャルレンディング)のサービスです。投資家から集めたお金を事業者に貸し付け、返済される利息と元本を投資家に分配します。
いま募集されているファンドを見ると、予定利回り6〜8%の案件が並んでいます。ただ、その数字がずっと同じだったとは限りません。公式サイトのファンド一覧から2019年以降の174本をワタシバで集計し、利回りと案件の中身がどう変わってきたかを年ごとにたどりました。
この記事の結論
- 2019年9月から174本を募集し、成立170本・不成立3本(2026年10月26日時点。1本は成立手続き中)
- 予定利回りの中央値は、2021年4.0%・2022年4.2%から、2025年以降は7.0%に上がった(成立170本全体では6.0%)
- 元本保証はなく、貸付先が返済できなければ元本が減る。運用中は原則解約できない
予定利回りは4%台から7.0%へ
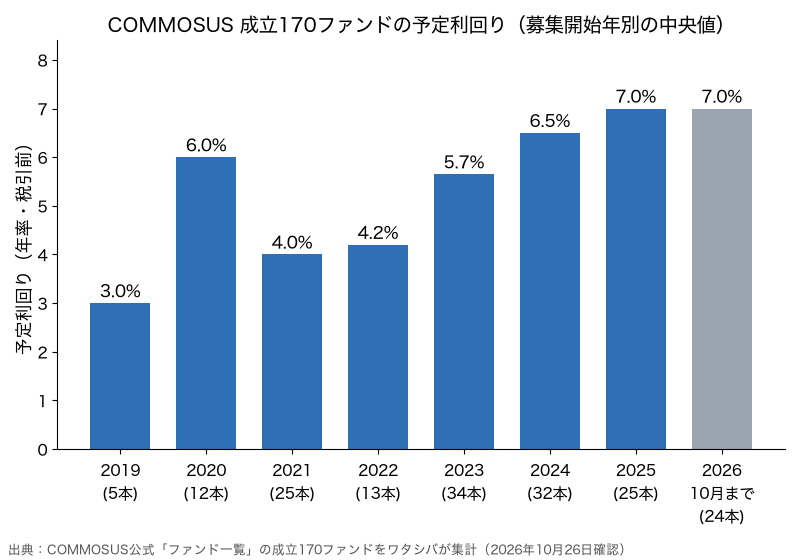
成立した170本の予定利回りを、募集を始めた年ごとに並べると、2021年は中央値4.0%、2022年は4.2%でした。2023年から上がり始め、2025年と2026年(10月まで)はどちらも中央値7.0%です。
| 予定利回り(年率・税引前) | ファンド数 |
|---|---|
| 4%未満 | 11本 |
| 4〜5%未満 | 31本 |
| 5〜6%未満 | 24本 |
| 6〜7%未満 | 41本 |
| 7〜8%未満 | 40本 |
| 8%以上 | 23本 |
170本全体の中央値は6.0%、平均は5.98%です。公式サイトでは、2022年9月1日から2026年5月20日までに募集したファンドの予定利回りを「4.2〜11.0%」としています。過去の平均だけを見ると、いまのファンドの水準とずれる点に気をつけましょう。
利回りが上がったのは、リスクが高い案件が増えたから?
本文のとおり案件の中身も変わっているので、利回りだけでなく貸付先と担保を確かめよう。
扱う案件の中身も変わった
2019〜2022年の案件には、カンボジアの農家を支援するファンド(11本)、外貨両替事業、太陽光発電所の売買、オンラインファクタリングなど、不動産以外の事業に貸し付けるものが多くありました。為替ヘッジの有無を分けたファンドもあります。
一方、2025年10月26日以降に募集を始めて成立した27本は、都内などの不動産のプロジェクトが中心です。名前に「TRIAD」が付くファンドが4本あり、ほかに「Tetra Finance 事業ファンド」が1本でした。27本の予定利回りの中央値は7.0%、予定運用期間の中央値は12か月です。
名前に「TRIAD」が付くファンドはこれまでに20本(うち不成立1本)、「COZUCHI FUND」は3本ありました。
運用期間と早期償還
成立170本の予定運用期間は、中央値11か月(3〜30か月)です。11か月が40本、12か月が43本で、1年前後の案件が中心です。
お知らせの題名に「早期償還」と書かれたものは23件ありました(2025年5月以降。うち1件は一部の早期償還)。一部早期償還の例では、貸付先が戸建て用地の区画を一つ先に売ったため、その分の元本が先に戻り、利息は返済日までの日割りで計算されています。早く戻ると利息がつく期間はその分短くなるので、予定運用期間で計算した分配の額は、あくまで予定です。
先着と抽選の応募倍率
| 募集方式 | 成立したファンド | 応募倍率の中央値 |
|---|---|---|
| 先着方式 | 156本 | 1.13倍 |
| 抽選方式 | 14本 | 2.19倍(最大14.51倍) |
これまでのファンドの多くは先着方式で、応募倍率は1.13倍(中央値)と、募集金額を少し超えたところで締め切られています。ただし、直近1年に成立した27本では11本が抽選方式でした。抽選方式では応募が募集金額の2倍を超えることが多く、希望どおりに投資できないことがあります。
1本あたりの募集金額は中央値1億円です。1本の投資人数の中央値は、全体では268人、直近1年の27本では955人でした。
不成立になった3本と、募集中止の理由
| ファンド | 募集の時期 | 予定利回り |
|---|---|---|
| 不動産賃貸初期費用ゼロ円「ゼロすむ」ファンド | 2020年6月 | 6.0% |
| 中小企業ファクタリング事業支援ファンド | 2021年7月 | 8.0% |
| 内神田プロジェクト(TRIAD FUND20号) | 2026年9月 | 9.0% |
2026年9月の内神田プロジェクトは、募集の途中で中止になりました。お知らせによると、貸付先の株式会社TRIADが融資金で取得する予定だった会社の株式の売主が亡くなり、相続の手続きが必要になったため、予定日までに融資を実行できる見通しが立たなくなったとしています。申込はすべて取り消され、入金済みのお金はデポジット口座に戻されました。
不成立や中止になると、お金は運用されないまま口座に戻り、その間は利息がつきません。
運営会社と預かり金の管理
| 項目 | 内容 |
|---|---|
| 運営会社 | 株式会社コモサス(2015年12月設立、資本金1億円) |
| 登録 | 第二種金融商品取引業者 関東財務局長(金商)第2973号 |
| 加入協会 | 一般社団法人第二種金融商品取引業協会 |
| 株主 | 株式会社SOCIAL COMMON CAPITAL |
| 最低投資額 | 1万円から(ファンドによって高い場合あり) |
| 投資できる人 | 成人で75歳未満、日本に住んでいて審査を通過した人(未成年・75歳以上は個別審査) |
| 口座開設・投資の手数料 | かからない |
| 出金の振込手数料 | 毎月1回まで無料、同じ月の2回目からは1回770円(税込) |
投資家はファンドごとの営業者と匿名組合契約を結び、営業者が事業者にお金を貸し付けます。公式サイトでは、預かったお金を会社のお金と分けて管理し、信託銀行に信託していると説明しています。取り扱うファンドは、弁護士などの外部専門家を交えた審査委員会で事前に審査するとしています。
株式会社コモサスは、以前は「株式会社CAMPFIRE SOCIAL CAPITAL」という社名でした(2023年10月の経営体制変更のお知らせより)。
申込後の取り消し・税金・出金
申込日から8日間はクーリング・オフができる
投資の申込が終わったあとは、原則として取り消せません。ただし、申込日から8日間はクーリング・オフができ、通知書を郵送すると出資金はデポジット口座に戻ります。運用期間中は、解約や出金は原則できません。
分配は雑所得で、20.42%が源泉徴収される
分配金は雑所得です。20.42%(復興特別所得税を含む)が源泉徴収され、残りがデポジット口座に入ります。給与所得者で、給与所得と退職所得以外の所得が20万円以下なら、原則として所得税の確定申告は不要です。ただし、その場合も住民税の申告は別に必要になることがあります。雑所得の損失は、ほかの所得と損益通算できません。NISAや特定口座の対象ではありません。
出金は月1回にまとめる
出金の振込手数料は、月1回までが無料で、同じ月の2回目からは1回770円(税込)です。入金の振込手数料は自分で負担します。ファンドの運用にかかる費用は、ファンドを通じて間接的に負担します。
良い点とリスク
| 良い点 | リスク・注意点 |
|---|---|
| 1万円から投資できるファンドが多い | 元本保証はなく、貸付先が返済できなければ元本が減る |
| 直近のファンドは予定利回り7%前後が中心 | 利回りが上がった分、案件ごとの中身の確認が欠かせない |
| 募集中止の理由など、お知らせで経緯を説明している | 運用中は原則として解約できない |
| 預かり金を信託銀行に信託して管理している | 同じ月に2回以上出金すると1回770円かかる |
| ファンドごとに会社情報・担保情報の資料がある | 早期償還されると受け取る分配は予定より少なくなる |
検討するときのポイント
- 合う:1年前後の運用期間で、毎回貸付先と担保を読んでから選びたい人
- 合う:戻ってきたお金を、月1回の出金にまとめて管理できる人
- 合わない:投資したお金を途中で引き出す可能性がある人
- 合わない:利回りの数字だけで投資先を決めたい人
COMMOSUSについての疑問
物件そのものに投資するのですか?
いいえ。COMMOSUSは融資型クラウドファンディング(ソーシャルレンディング)で、不動産事業などを行う会社にお金を貸し付けます。物件に出資する不動産クラウドファンディングとは仕組みが違います。
資料はどこで確認できますか?
募集中のファンドの詳細ページに、重要事項説明書や匿名組合契約約款があります。ファンドによっては、会社情報や担保情報のPDFも載っています。
不成立になったら、お金はどうなりますか?
最低成立金額に届かなかったり募集が中止になったりした場合、申込は取り消され、入金済みのお金はデポジット口座に戻ります。出金する場合は通常の手続きが必要です。
まとめ
COMMOSUSは2019年から174本のファンドを募集し、170本が成立しました。予定利回りは2021〜2022年の4%台から、2025年以降は中央値7.0%に上がり、扱う案件も不動産のプロジェクトが中心になっています。
元本保証はなく、運用中は解約できません。数字が年によって大きく変わってきたサービスなので、過去の平均より、いま募集しているファンドの貸付先・担保・予定運用期間を一本ずつ読むことが大切です。