オーナーズブックの評判を償還395件で検証|利回り中央値5.1%と早期償還
オーナーズブックって老舗らしいけど、実際どのくらいの利回りで戻ってきてるの?
予定より早く返ってくるって聞いたけど、それっていいことなのかな?
OwnersBook(オーナーズブック)は、ロードスターキャピタル株式会社の100%子会社、ロードスターインベストメンツ株式会社が運営する不動産投資のクラウドファンディングです。2014年9月に貸付型を始めた、国内でも運用歴の長いサービスです。
運用歴が長いぶん、実際にどのくらいの利回りで、どのくらいの期間でお金が戻ってきたのかは、過去の案件を見れば確かめられます。そこで、公式サイトの案件一覧に載っている全445件をワタシバで集計し、償還が終わった貸付型395件の確定利回りと運用期間を中心に整理しました。
この記事の結論
- 貸付型は2026年10月26日時点で投資実行437件・償還済395件、返済遅延1件、元本割れ0件(公式の運用実績)
- 償還済395件のうち342件(約87%)が期限前償還。平均の運用期間は予定20.7か月に対し、確定11.1か月
- 1万円から投資できるが、運用中の解約はできない。払戻(出金)は1回330円(税込)
OwnersBookの基本情報
OwnersBookには「貸付型」と「エクイティ型」の2種類があります。案件のほとんどは貸付型です。
| 項目 | 内容 |
|---|---|
| 運営会社 | ロードスターインベストメンツ株式会社(ロードスターキャピタル株式会社の100%子会社) |
| 登録 | 関東財務局長(金商)第3260号、宅地建物取引業 東京都知事(2)第104014号 |
| 貸付を行う会社 | ロードスターファンディング株式会社(貸金業者登録 東京都知事(4)第31574号) |
| 貸付型の累計投資額 | 834億2,721万円(2026年10月26日時点) |
| 最低投資額 | 貸付型 1万円(全案件)/エクイティ型 案件ごとに設定 |
| 投資できる人 | 個人は申請時に18歳以上75歳未満で審査を通過した人。海外居住者は登録できない |
| 口座開設・取引の手数料 | 無料 |
| 払戻(出金)の手数料 | 1回330円(税込)。株主優待会員とプラチナ会員は無料 |
貸付型の仕組み
貸付型では、投資家はロードスターファンディング株式会社が行う「不動産担保ローン事業」に、匿名組合出資の形でお金を出します。集まったお金は不動産会社などへの貸付に使われ、投資家は利息から分配を受け取ります。
公式サイトでは、貸付型の案件はすべて不動産担保付きで、貸付額は担保評価額の80%以下(LTV80%以下)を基準にしていると説明しています。なお、OwnersBookの仕組みには不動産特定共同事業法の適用がないとFAQで説明されています。物件そのものに出資する不動産クラウドファンディングとは、法律も仕組みも違います。
エクイティ型は3件だけ
エクイティ型は、案件ごとに作る特別目的会社(SPC)に匿名組合出資をして、賃料や売却益から配当を受け取る仕組みです。2018年8月に始まり、これまでの投資実行は3件、償還済みは2件です。最低投資額は案件ごとに決まり、第一号の案件は50万円でした。償還額が大きく減るリスクがあると公式サイトに書かれており、貸付型とは性格がまったく違います。
運用実績:返済遅延1件、元本割れ0件
| 項目 | 貸付型 | エクイティ型 |
|---|---|---|
| 投資実行済案件数 | 437件 | 3件 |
| 償還済案件数 | 395件 | 2件 |
| うち期限前償還 | 342件 | 0件 |
| 返済遅延 | 1件 | 0件 |
| 元本割れ | 0件 | 0件 |
| 平均予定運用期間 | 20.7か月 | 46.0か月 |
| 平均確定運用期間 | 11.1か月 | 39.5か月 |
OwnersBookは、返済遅延の件数まで運用実績のページに載せています。FAQでも、過去に返済が遅れた案件は1件あるものの、元本割れになった案件はないと説明しています(2026年10月22日時点)。遅延した案件の名前や経緯は、運用実績のページには書かれていません。
ただし、元本は保証されていません。借り手の信用状態が悪くなり、担保の不動産から十分なお金を回収できなければ、元本が戻らない可能性があります。また、経済状況によっては貸付期間が延び、償還が遅れることもあるとFAQで説明しています。
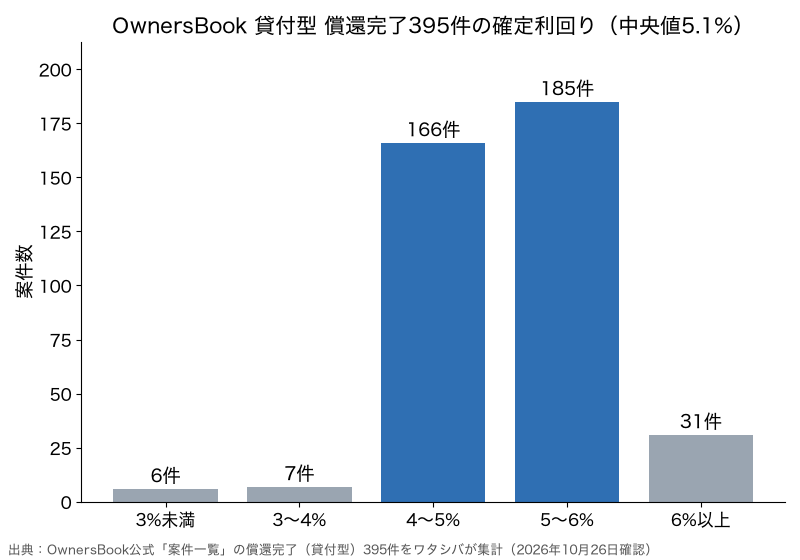
償還済み395件の確定利回りを集計した
| 確定利回り(年換算) | 件数 |
|---|---|
| 3%未満 | 6件 |
| 3〜4%未満 | 7件 |
| 4〜5%未満 | 166件 |
| 5〜6%未満 | 185件 |
| 6%以上 | 31件 |
償還が終わった貸付型395件の確定利回りは、中央値5.1%、平均5.15%でした。4〜6%の範囲に351件が入り、ほとんどの案件が近い利回りで終わっています。一方で、10%を超えるような高い利回りで終わった案件はごく一部です。
確定利回りは、償還が終わったあとに実際の運用期間で計算した年換算の内部収益率(IRR)です。予定利回りは、担保の質や借り手の信用力などから決めているとFAQで説明しています。
3%未満の6件は、中央区や千代田区のオフィス、赤坂や銀座の商業ビルなど、都心の物件の案件でした。2026年10月26日時点でも、予定利回り2.8%の「銀座5丁目商業ビル案件第2回」が募集予定として載っていました。利回りは物件によって変わるので、一覧の数字だけでなく案件ごとの担保の説明を読みましょう。
確定利回りが5%前後なら、元本も安心ってこと?
償還済みの395件の結果で、元本保証ではないよ。将来の案件も同じとは限らないんだ。
約87%が期限前に償還されている
貸付型の償還済み395件のうち、342件が期限前償還でした。割合にすると約87%です。
| 確定運用期間 | 件数 |
|---|---|
| 6か月未満 | 102件 |
| 6〜12か月未満 | 151件 |
| 12〜18か月未満 | 63件 |
| 18〜24か月未満 | 47件 |
| 24か月以上 | 32件 |
確定運用期間の中央値は9か月、平均は11.1か月です(公式の平均確定運用期間と同じ値)。一方、平均の予定運用期間は20.7か月なので、予定の半分ほどの期間で戻ってくるのがふつう、という結果になりました。
早く戻ってくれば、それだけ早く次の案件に回せます。ただ、利息は運用した期間の分しかつかないので、受け取る分配の総額は予定より少なくなります。たとえば予定19か月の案件が9か月で償還されると、利回りが同じでも分配はおよそ半分です。戻ってきたお金をすぐ次に投資できなければ、口座で待っている期間は利息がつきません。
早く返ってくるなら、その分もうけは減るってこと?
年あたりの利回りは同じでも、運用した月数が短いぶん受け取る分配の合計は減るよ。
先着方式と抽選方式の応募率
案件一覧のカードには、募集総額に対する申込総額の割合(応募率)が表示されています。募集の方式ごとに集計すると、次のようになりました。
| 募集方式 | 件数 | 応募率の中央値 | 分布 |
|---|---|---|---|
| 先着方式 | 376件 | 100% | 100〜110%未満 322件、110〜150%未満 49件、150%以上 5件 |
| 抽選方式 | 62件 | 411% | 300%以上 51件(最大1,146%) |
先着方式では、申込が募集総額に届いたあとの申込は「キャンセル待ち」になります。そのため応募率は100%を少し超えたあたりで止まり、表示上は人気の差が出にくくなっています。抽選方式だった62件は応募率の中央値が411%で、申込の金額で単純に割ると、当たるのは4分の1ほどの計算です。
抽選方式の案件は一覧の中ほどの時期に集まっていて、直近の40件はすべて先着方式でした。予告中の1件を除く直近40件の申込人数の中央値は490人です。先着方式は、募集開始の時刻に申し込めるかどうかで結果が決まります。
先着で埋まる前に申し込める枠
先着方式の案件には、全投資家向けの枠より前に申し込める枠がいくつかあります。
- はじめて枠:まだ投資が1件も実行されていない人だけが申し込める先着の枠。必ず設定されるわけではなく、予告なく終わることがある
- 株主優待枠:株主優待会員向けの枠
- 先行投資枠:「プラチナ会員」(累計5,000万円以上、または直前1年に1,000万円以上投資した人)と、株主優待の利用者が先着で申し込める枠
はじめて枠は、同じ案件の全投資家枠にも重ねて申し込めます。初めての1件目は、はじめて枠がある案件を狙うと申し込める可能性が上がります。
手数料・解約・税金の注意点
運用中は解約できない
運用中の案件は解約できません。申し込んだ直後であれば、貸付型はクーリング・オフができ、応募した日を含めて8日以内ならキャンセルできます。
出金のたびに330円かかる
口座開設や取引の手数料は無料ですが、投資口座から自分の銀行口座へ払い戻すときは1回330円(税込)がかかります。入金の振込手数料も自分で負担します。1万円を投資して利回り5%・9か月で戻った場合、税引前の分配は約375円なので、そのたびに出金すると手数料で大半が消えます。少額なら、口座に置いたまま次の案件に回すほうが向いています。
分配は雑所得で、20.42%が源泉徴収される
分配は原則として雑所得(総合課税)です。所得税20.42%が源泉徴収され、住民税は源泉徴収されません。給与所得者で、給与以外の所得の合計が20万円を超える場合は確定申告が必要です。ほかの所得の状況によって、確定申告で税金が戻ることも、追加で納めることもあります。
メリットとデメリット
| メリット | デメリット |
|---|---|
| 2014年からの運用で償還済み395件、元本割れ0件 | 元本保証はなく、返済遅延は過去に1件ある |
| 確定利回りは4〜6%に集中し、ばらつきが小さい | 利回りは中央値5.1%で、高利回りを狙うサービスではない |
| 貸付型は全案件1万円から投資できる | 先着方式が中心で、人気案件はすぐ埋まる |
| 期限前償還が多く、お金が早く戻りやすい | 早く戻ると分配の総額は予定より減り、再投資の手間がかかる |
| 運用実績に遅延件数まで公開している | 運用中は解約できず、出金のたびに330円かかる |
こんな人に合う・合わない
- 向いている:利回りより、運用実績の長さや情報の開示を重視したい人
- 向いている:戻ってきたお金をこまめに次の案件へ回せる人
- 向いていない:予定の運用期間いっぱい利息を受け取るつもりで計画を立てたい人(期限前償還が多いため)
- 向いていない:募集開始の時刻に申し込むのが難しい人(先着方式が中心のため)
OwnersBookでよく出る疑問
不動産を担保にした貸付とは、どういうことですか?
投資家のお金は、不動産会社などへの貸付に使われ、借り手が返せなくなったときに備えて不動産を担保にとります。貸付型は匿名組合出資の形で、不動産特定共同事業法の適用はありません。物件に出資する不動産クラウドファンディングより、ソーシャルレンディングに近い仕組みです。
抽選に外れることはありますか?
抽選方式の案件では外れることがあります。ただ、2026年10月26日時点の直近40件はすべて先着方式でした。先着方式で募集額に達したあとの申込は、キャンセル待ちになります。
1万円だけでも始められますか?
貸付型は全案件1万円から投資できます。ただし、出金のたびに330円かかるので、分配が少ないうちは口座に残して再投資に回すほうが手数料の負担を抑えられます。
まとめ
OwnersBookの貸付型は、償還済み395件の確定利回りが中央値5.1%で、多くが4〜6%に収まっていました。約87%が期限前に償還され、予定の半分ほどの期間でお金が戻るのがふつうです。
利回りの高さより、長い運用実績と開示の細かさが特徴のサービスです。早く戻ったお金をどう回すか、出金を何回に抑えるかまで考えておくと、使い勝手の差が出にくくなります。